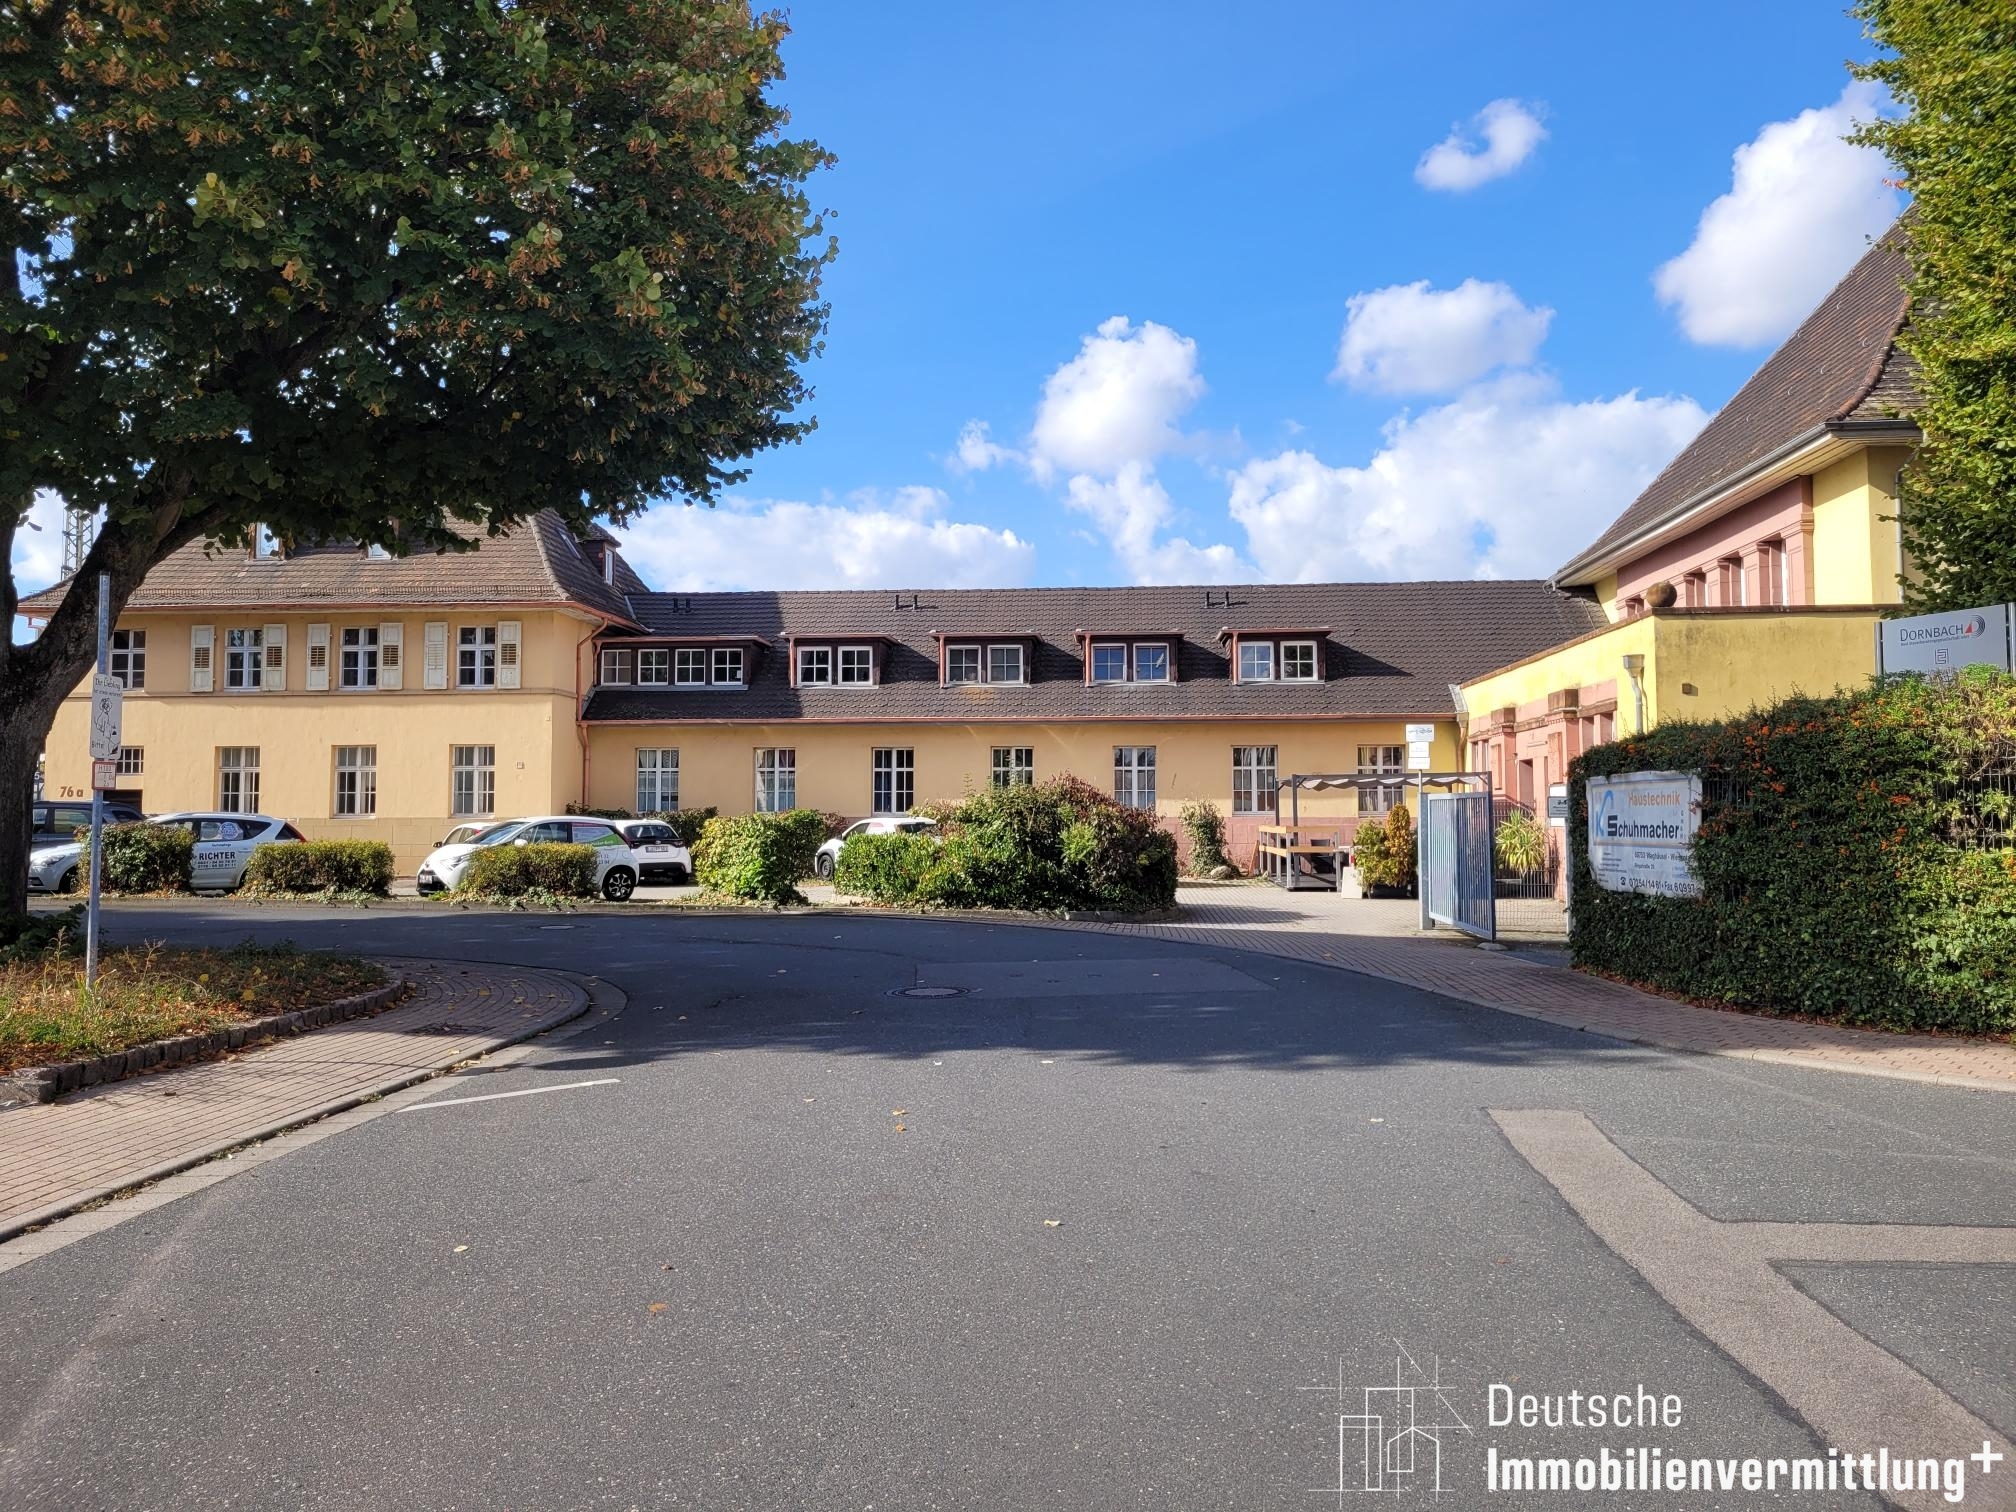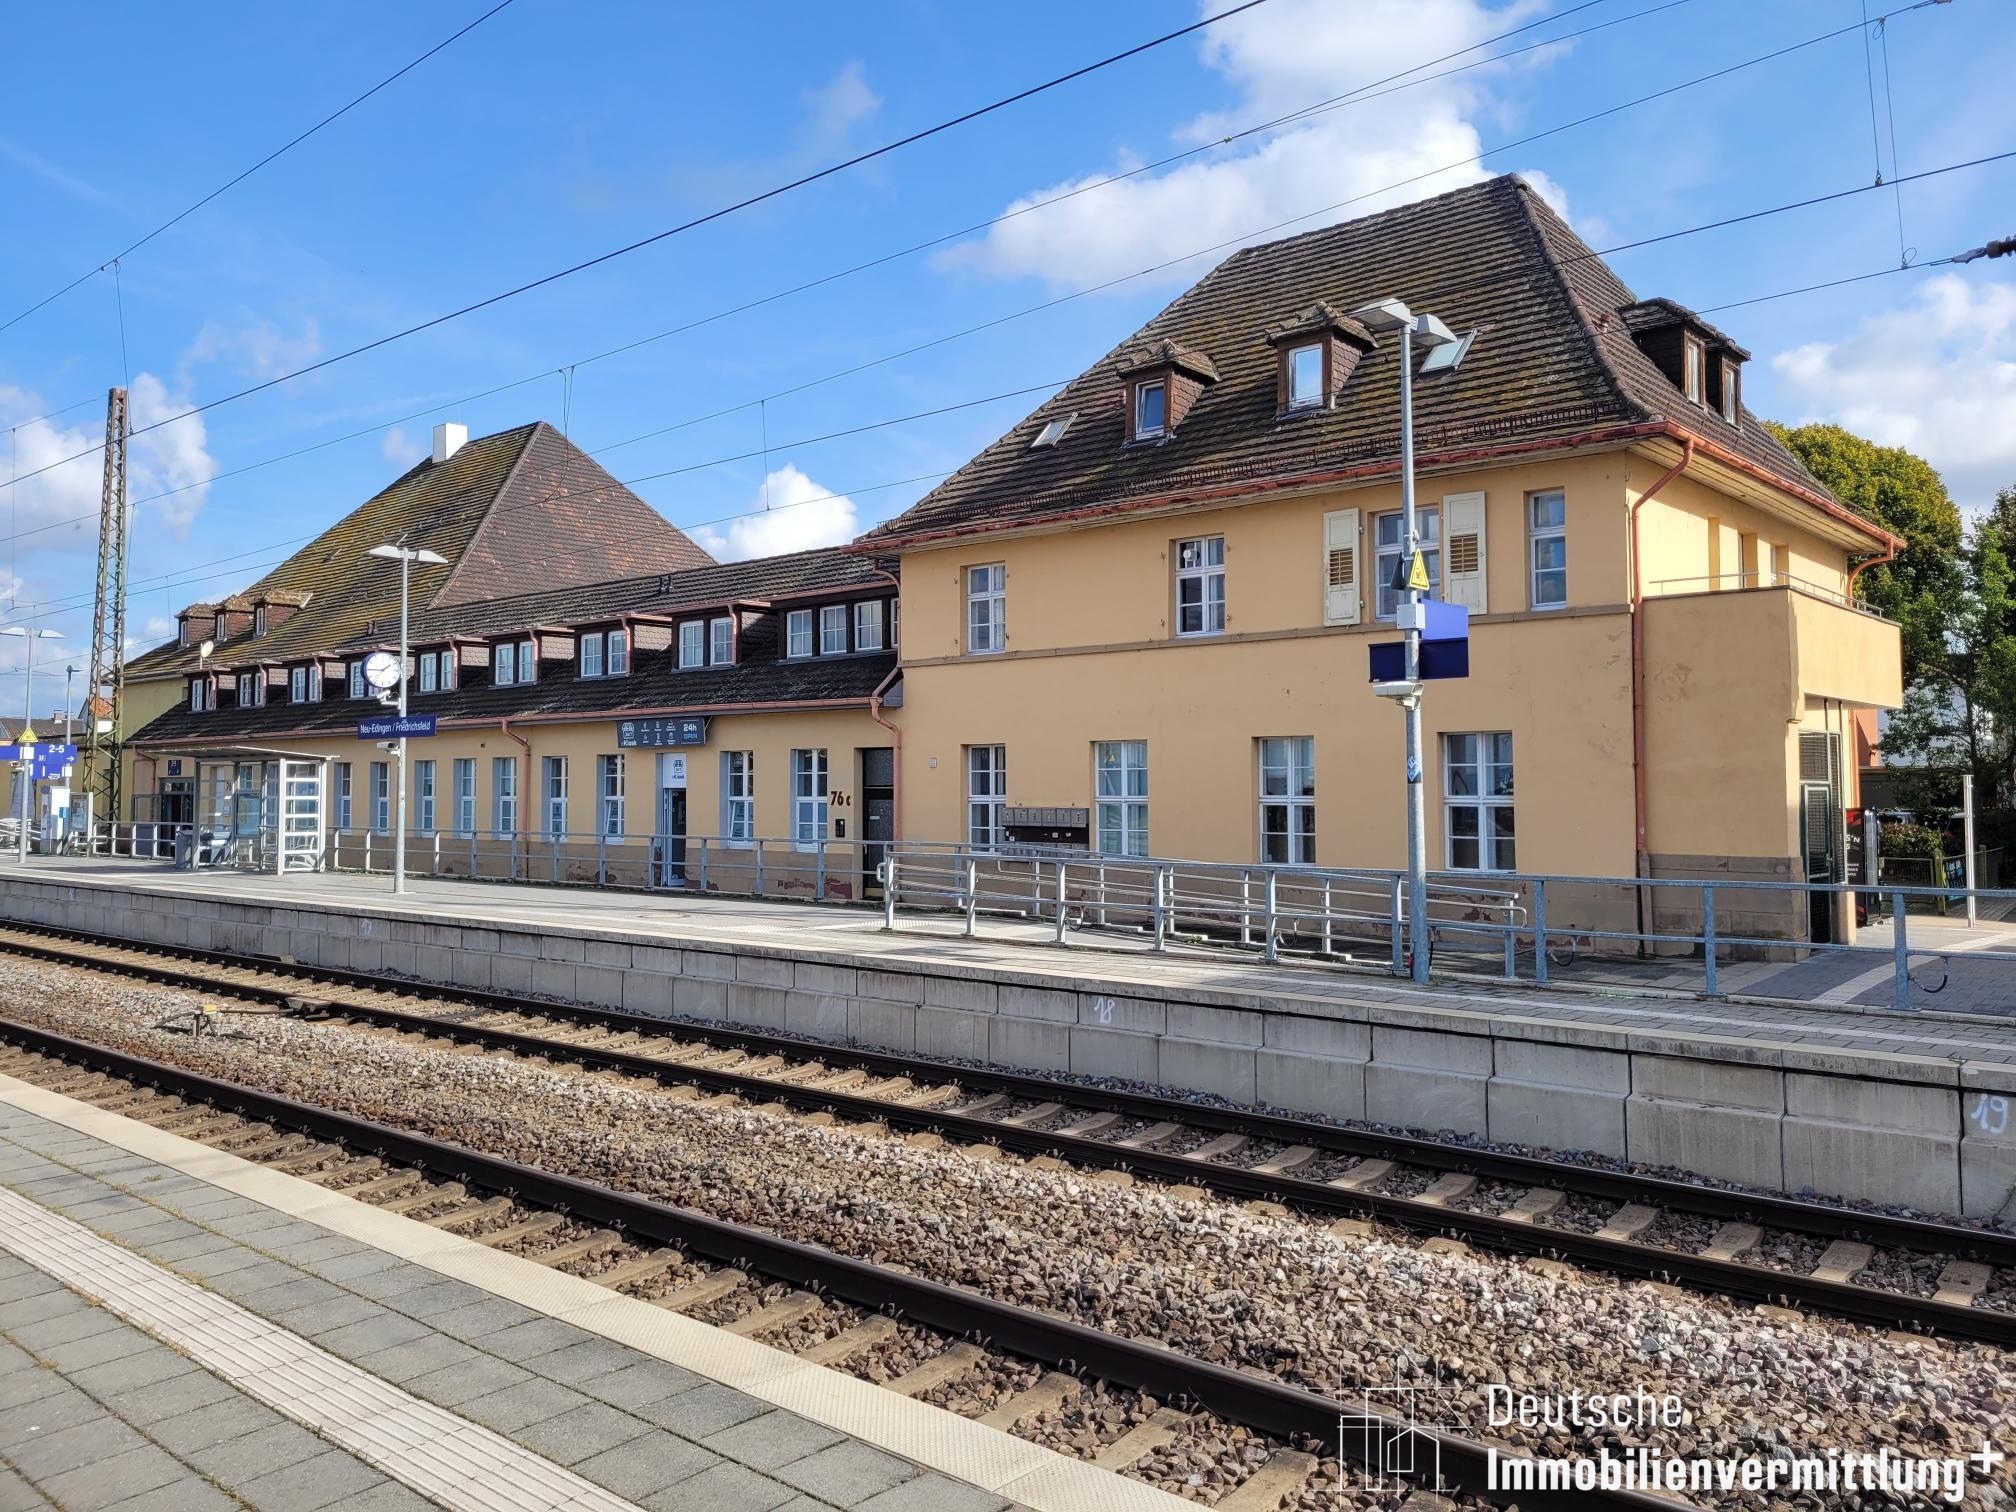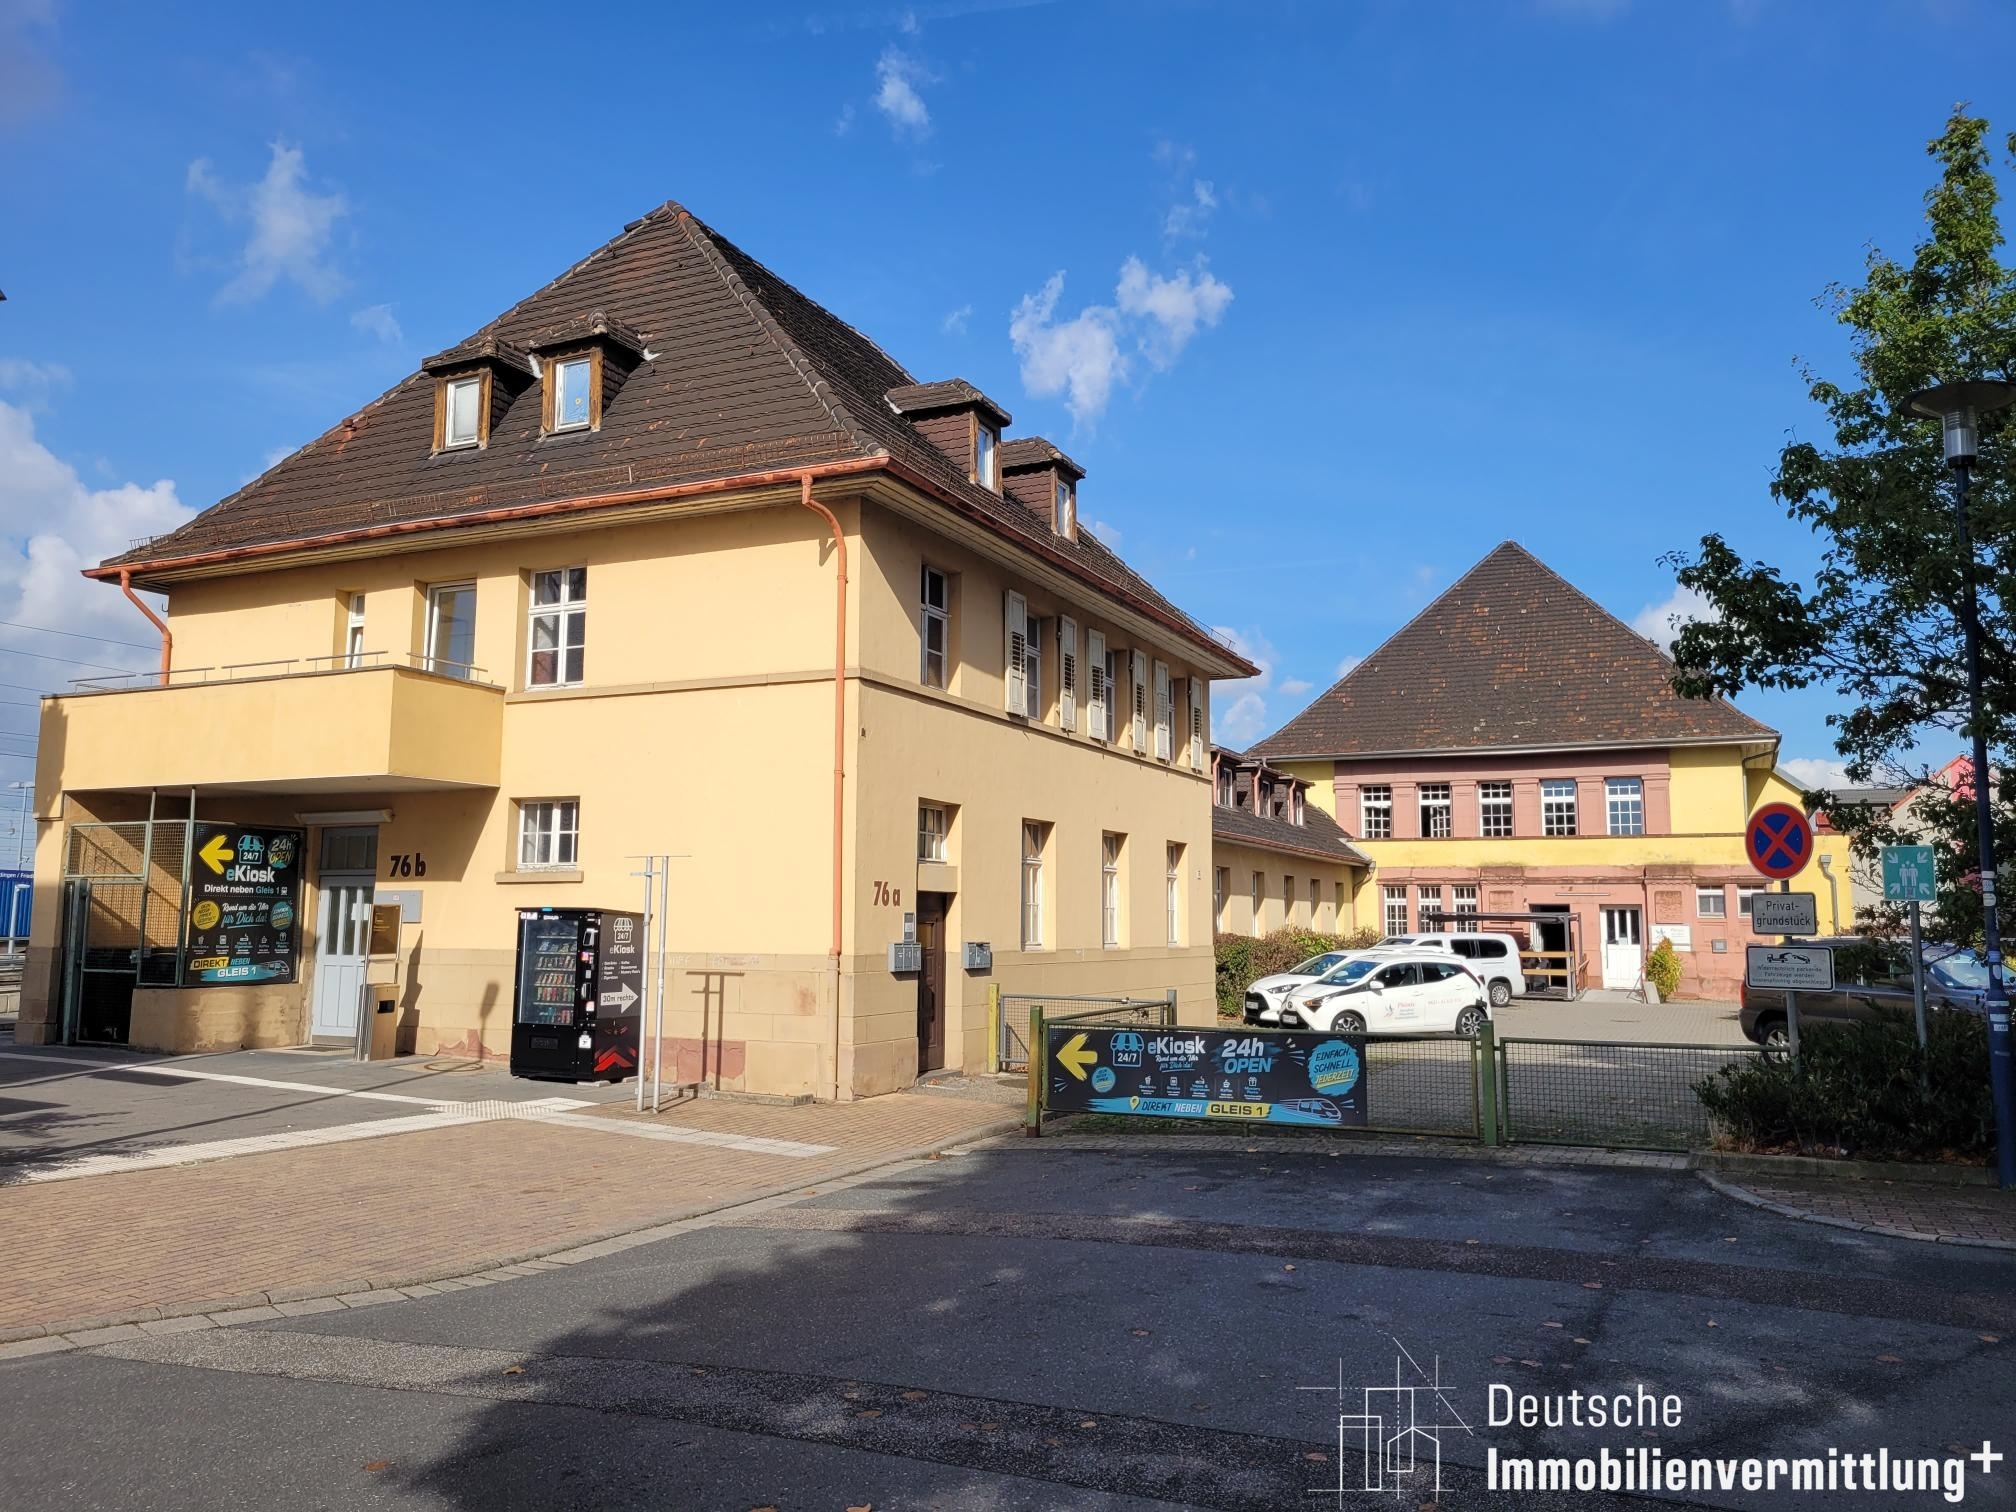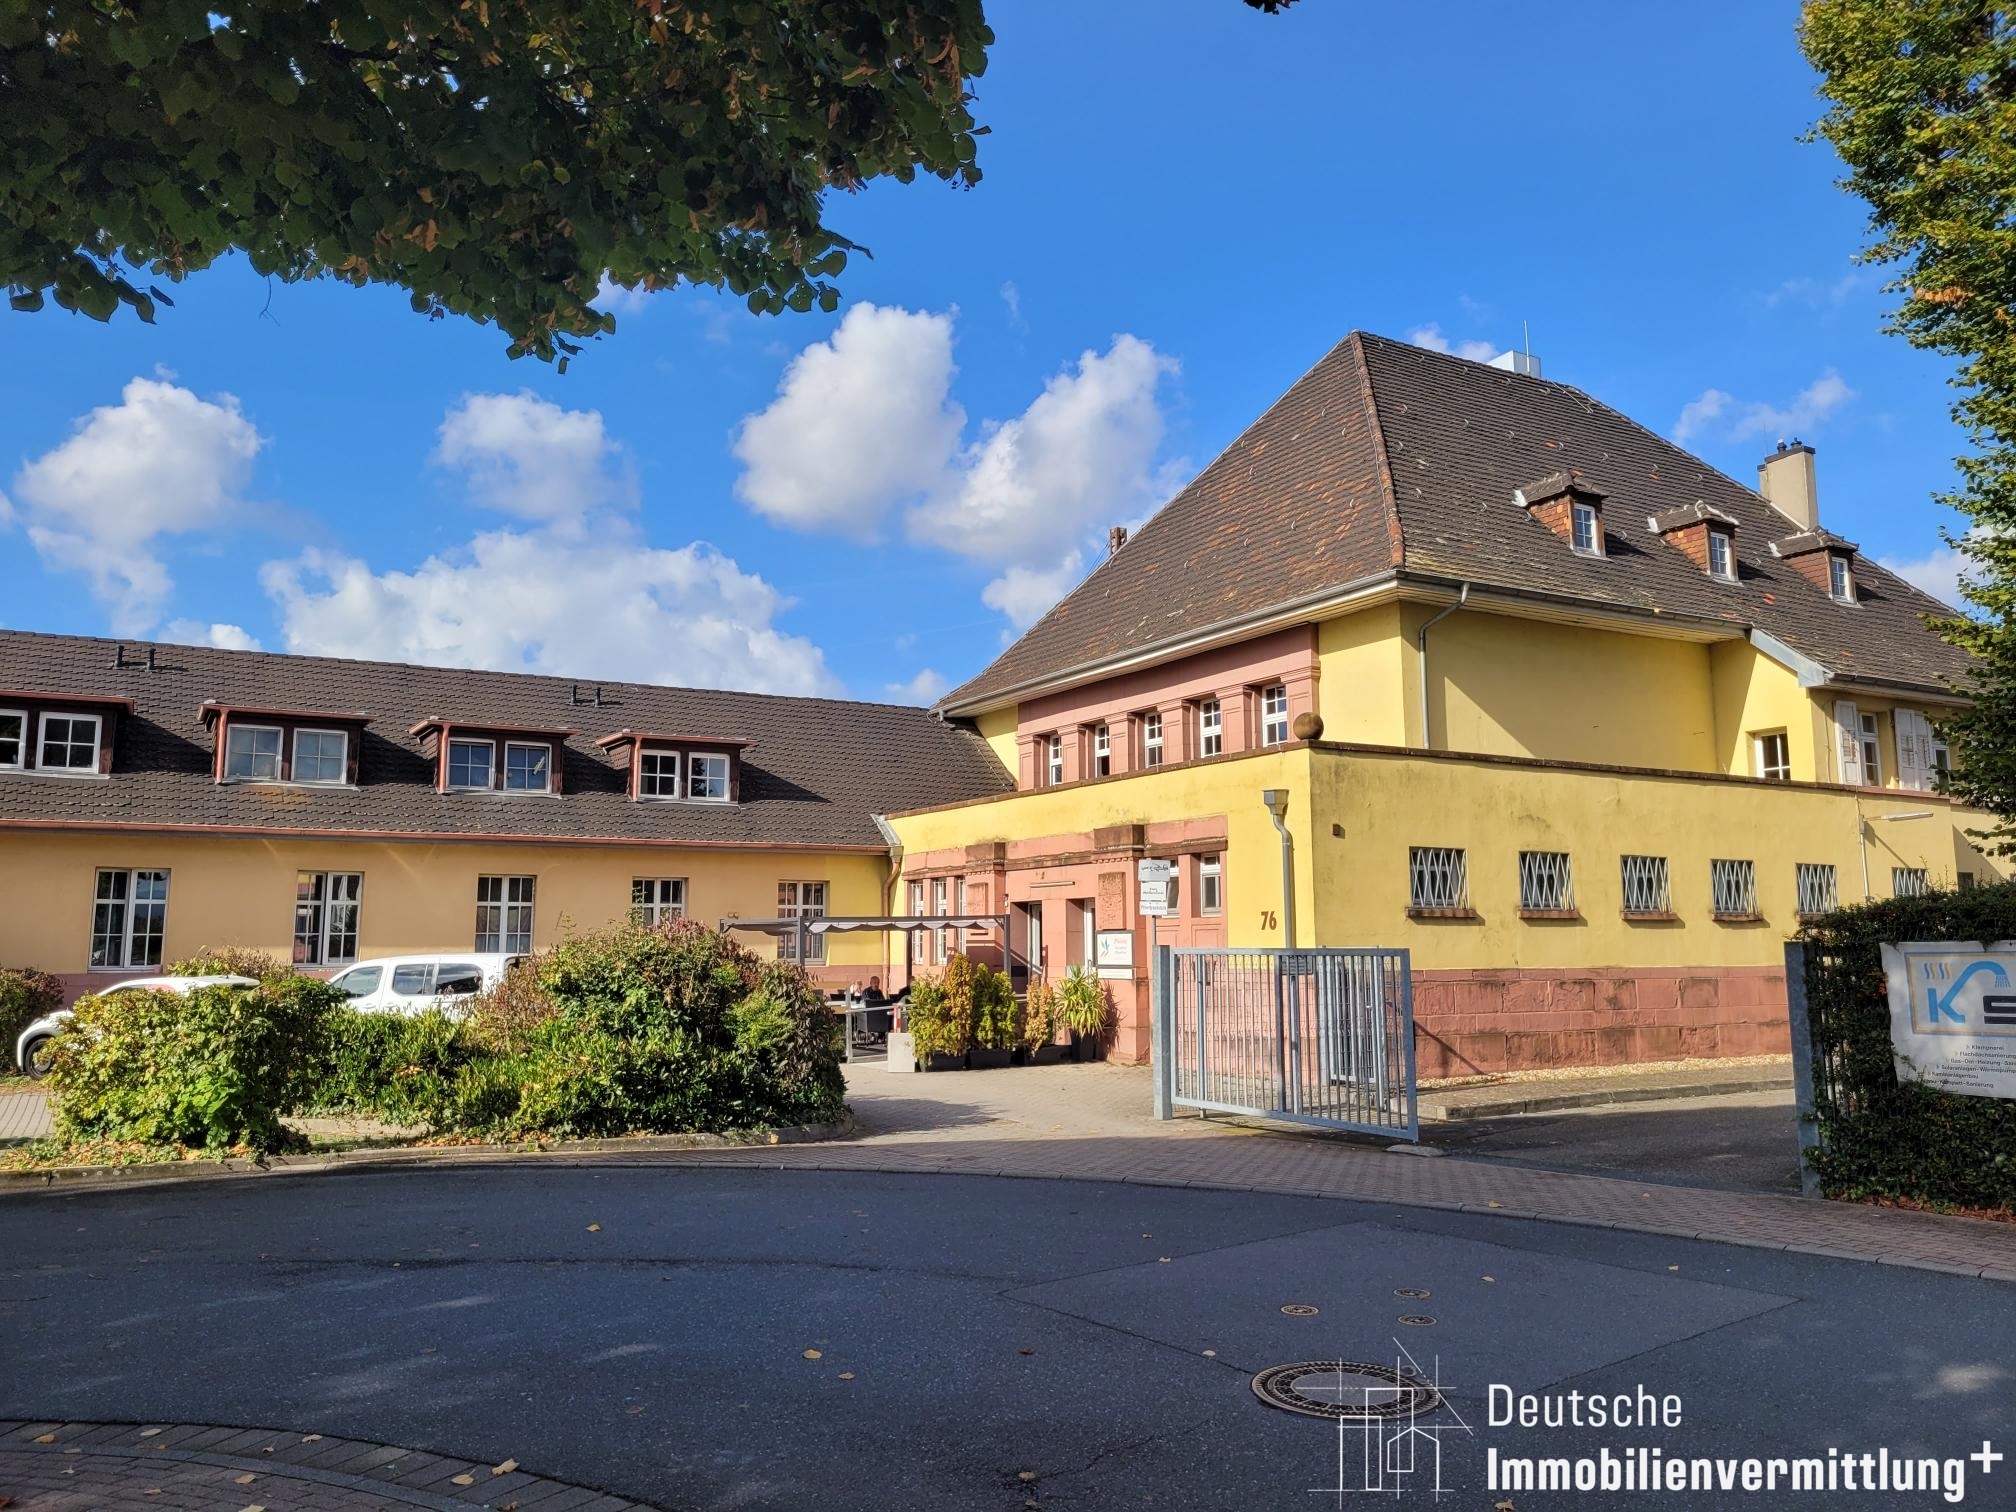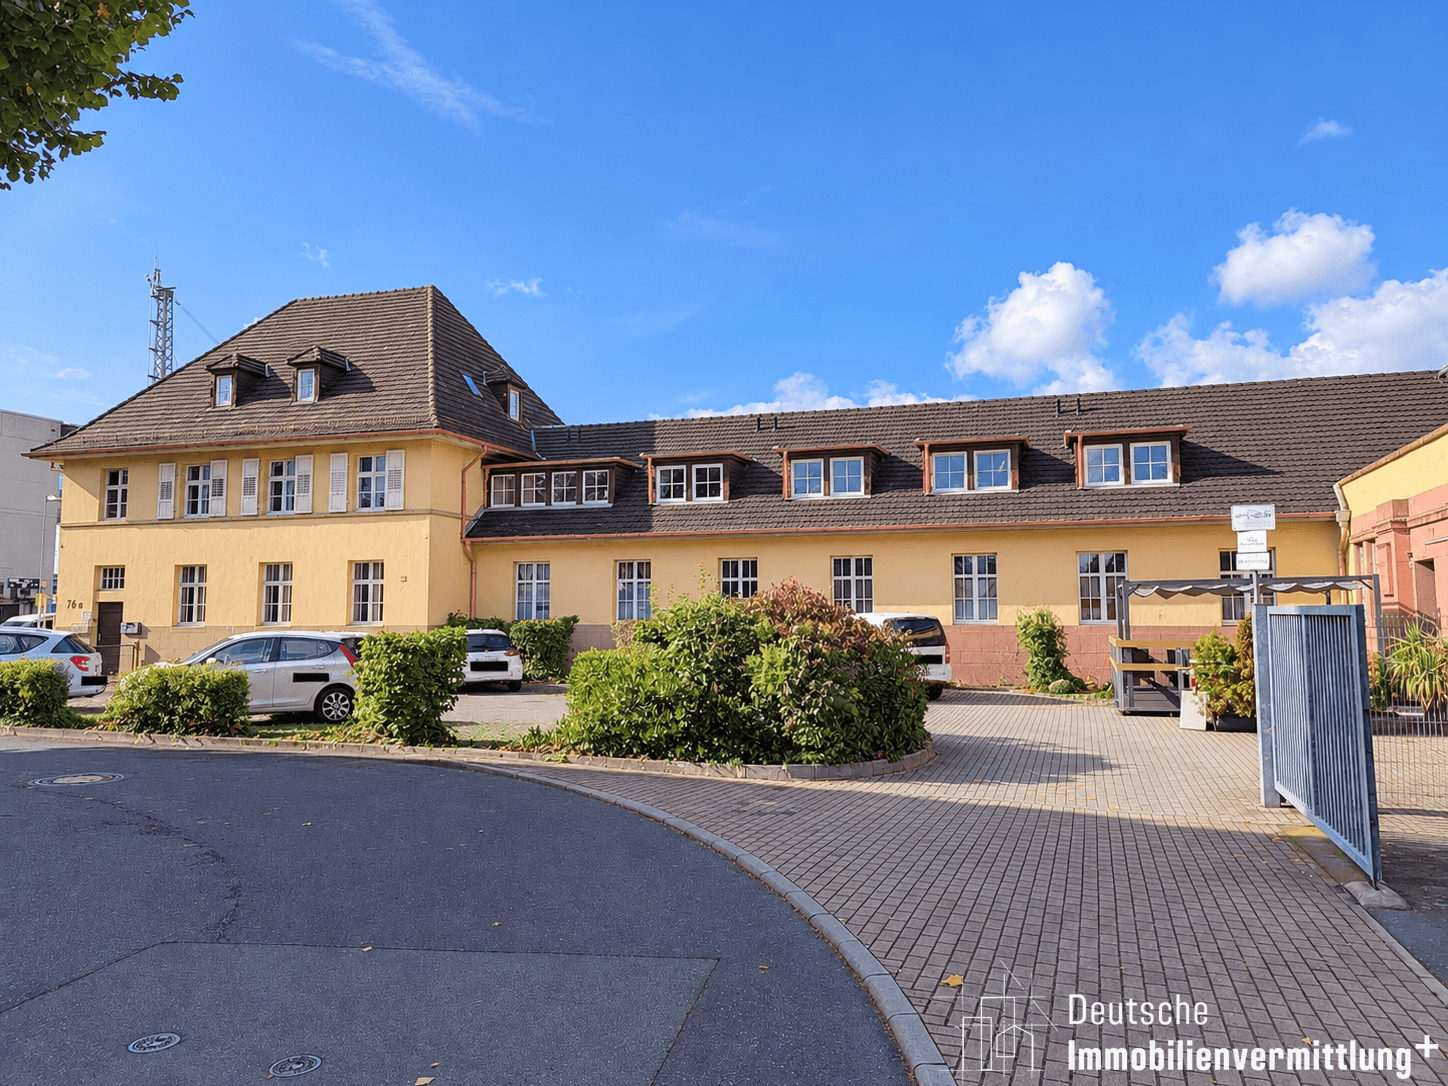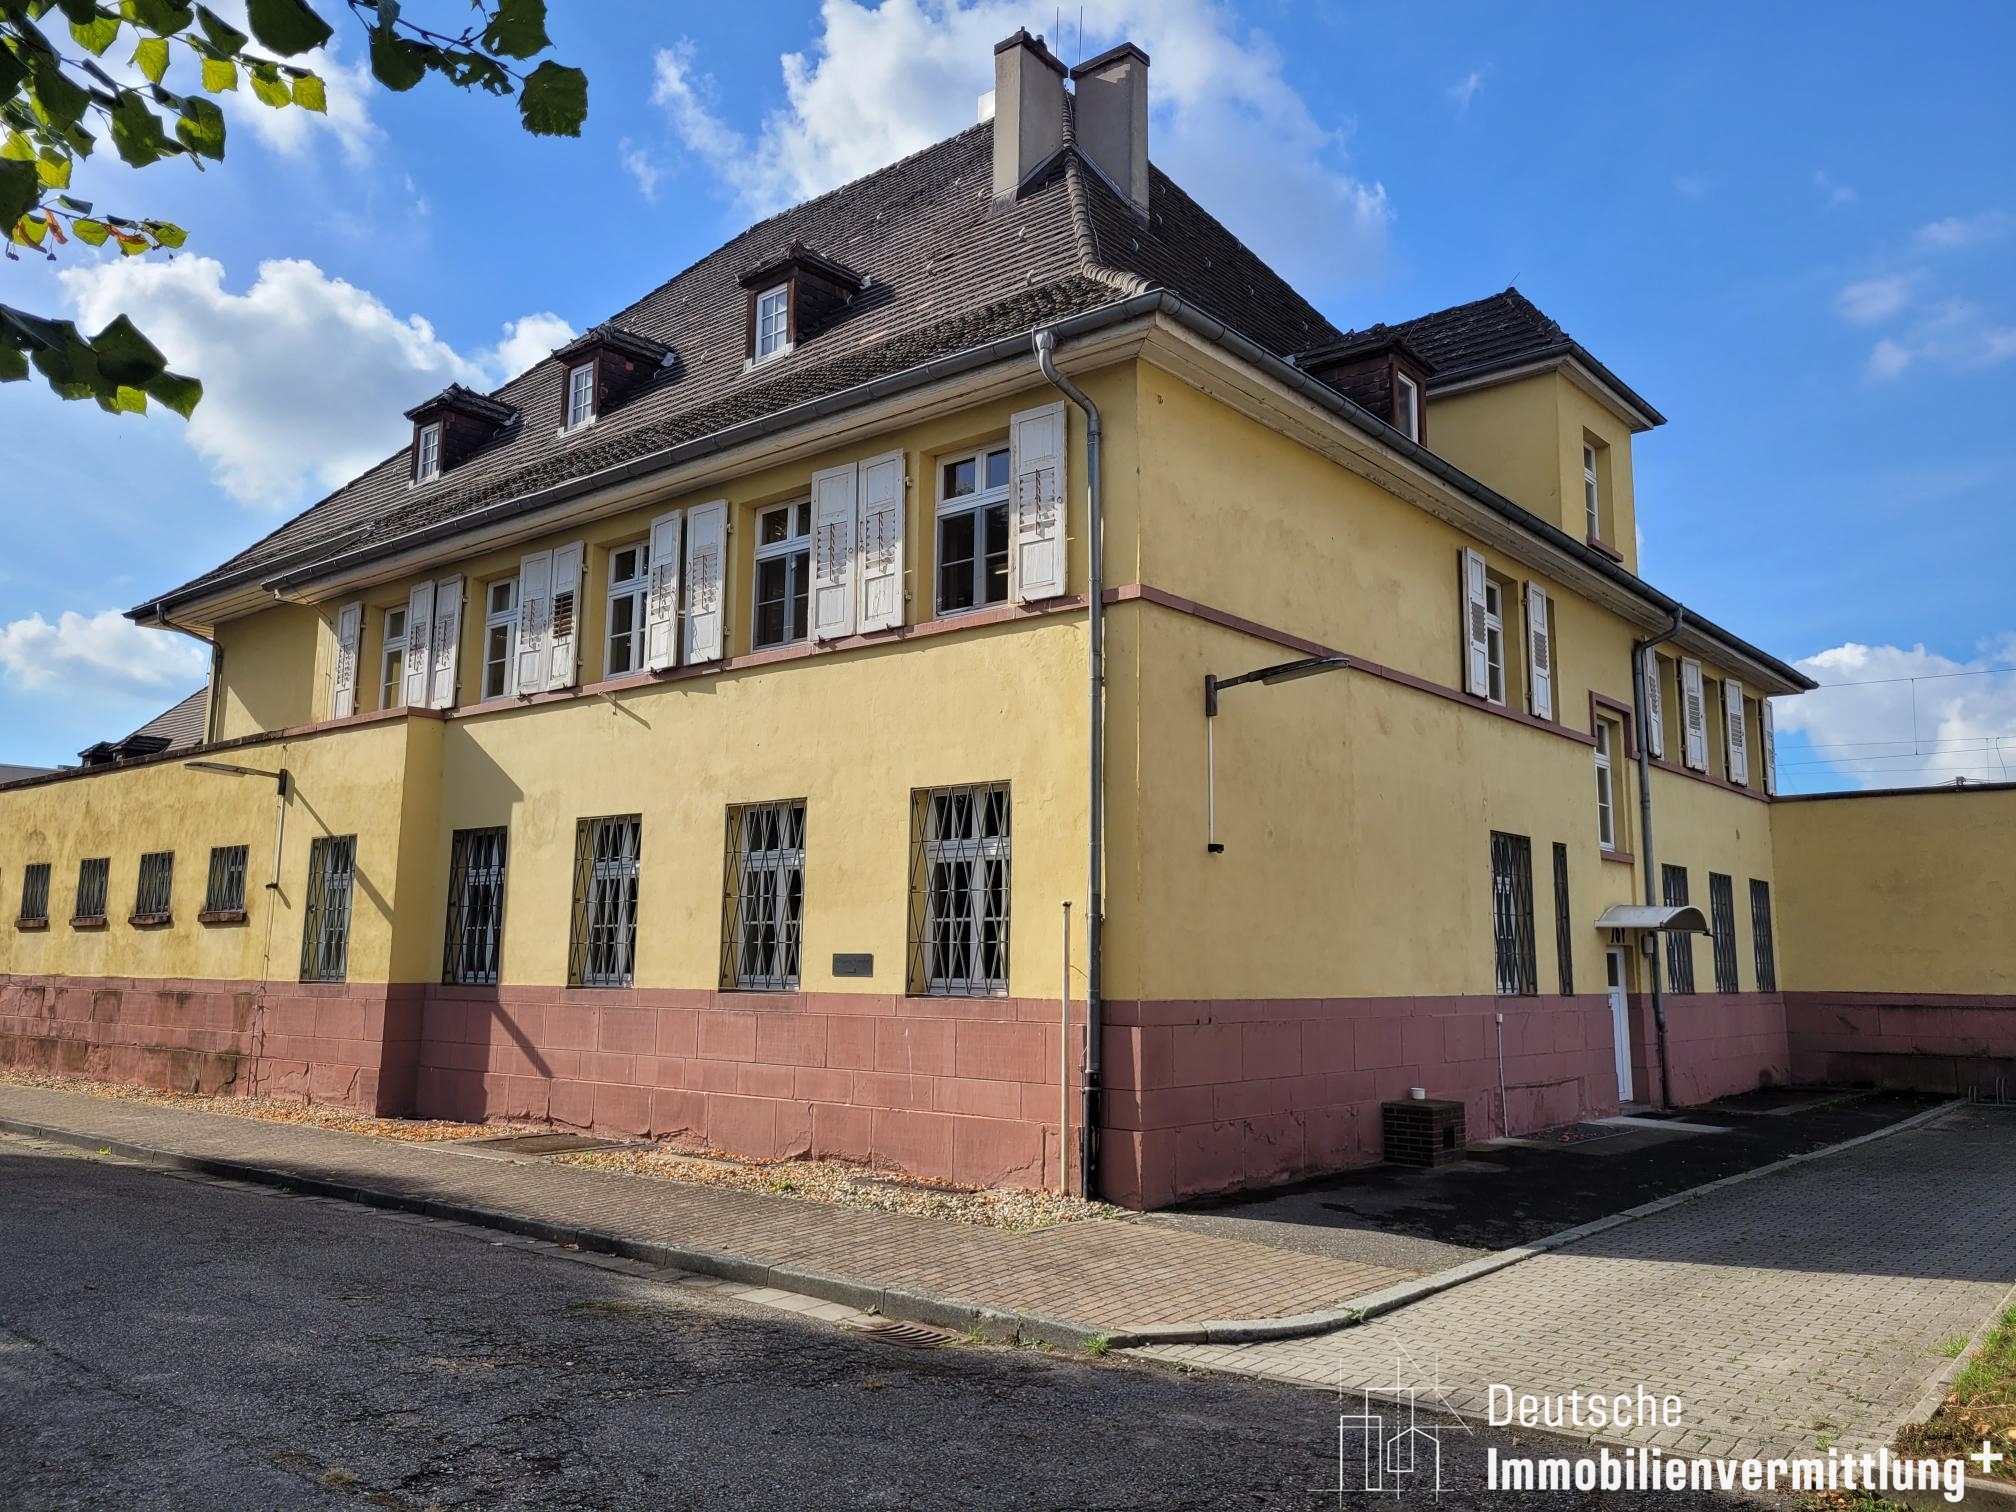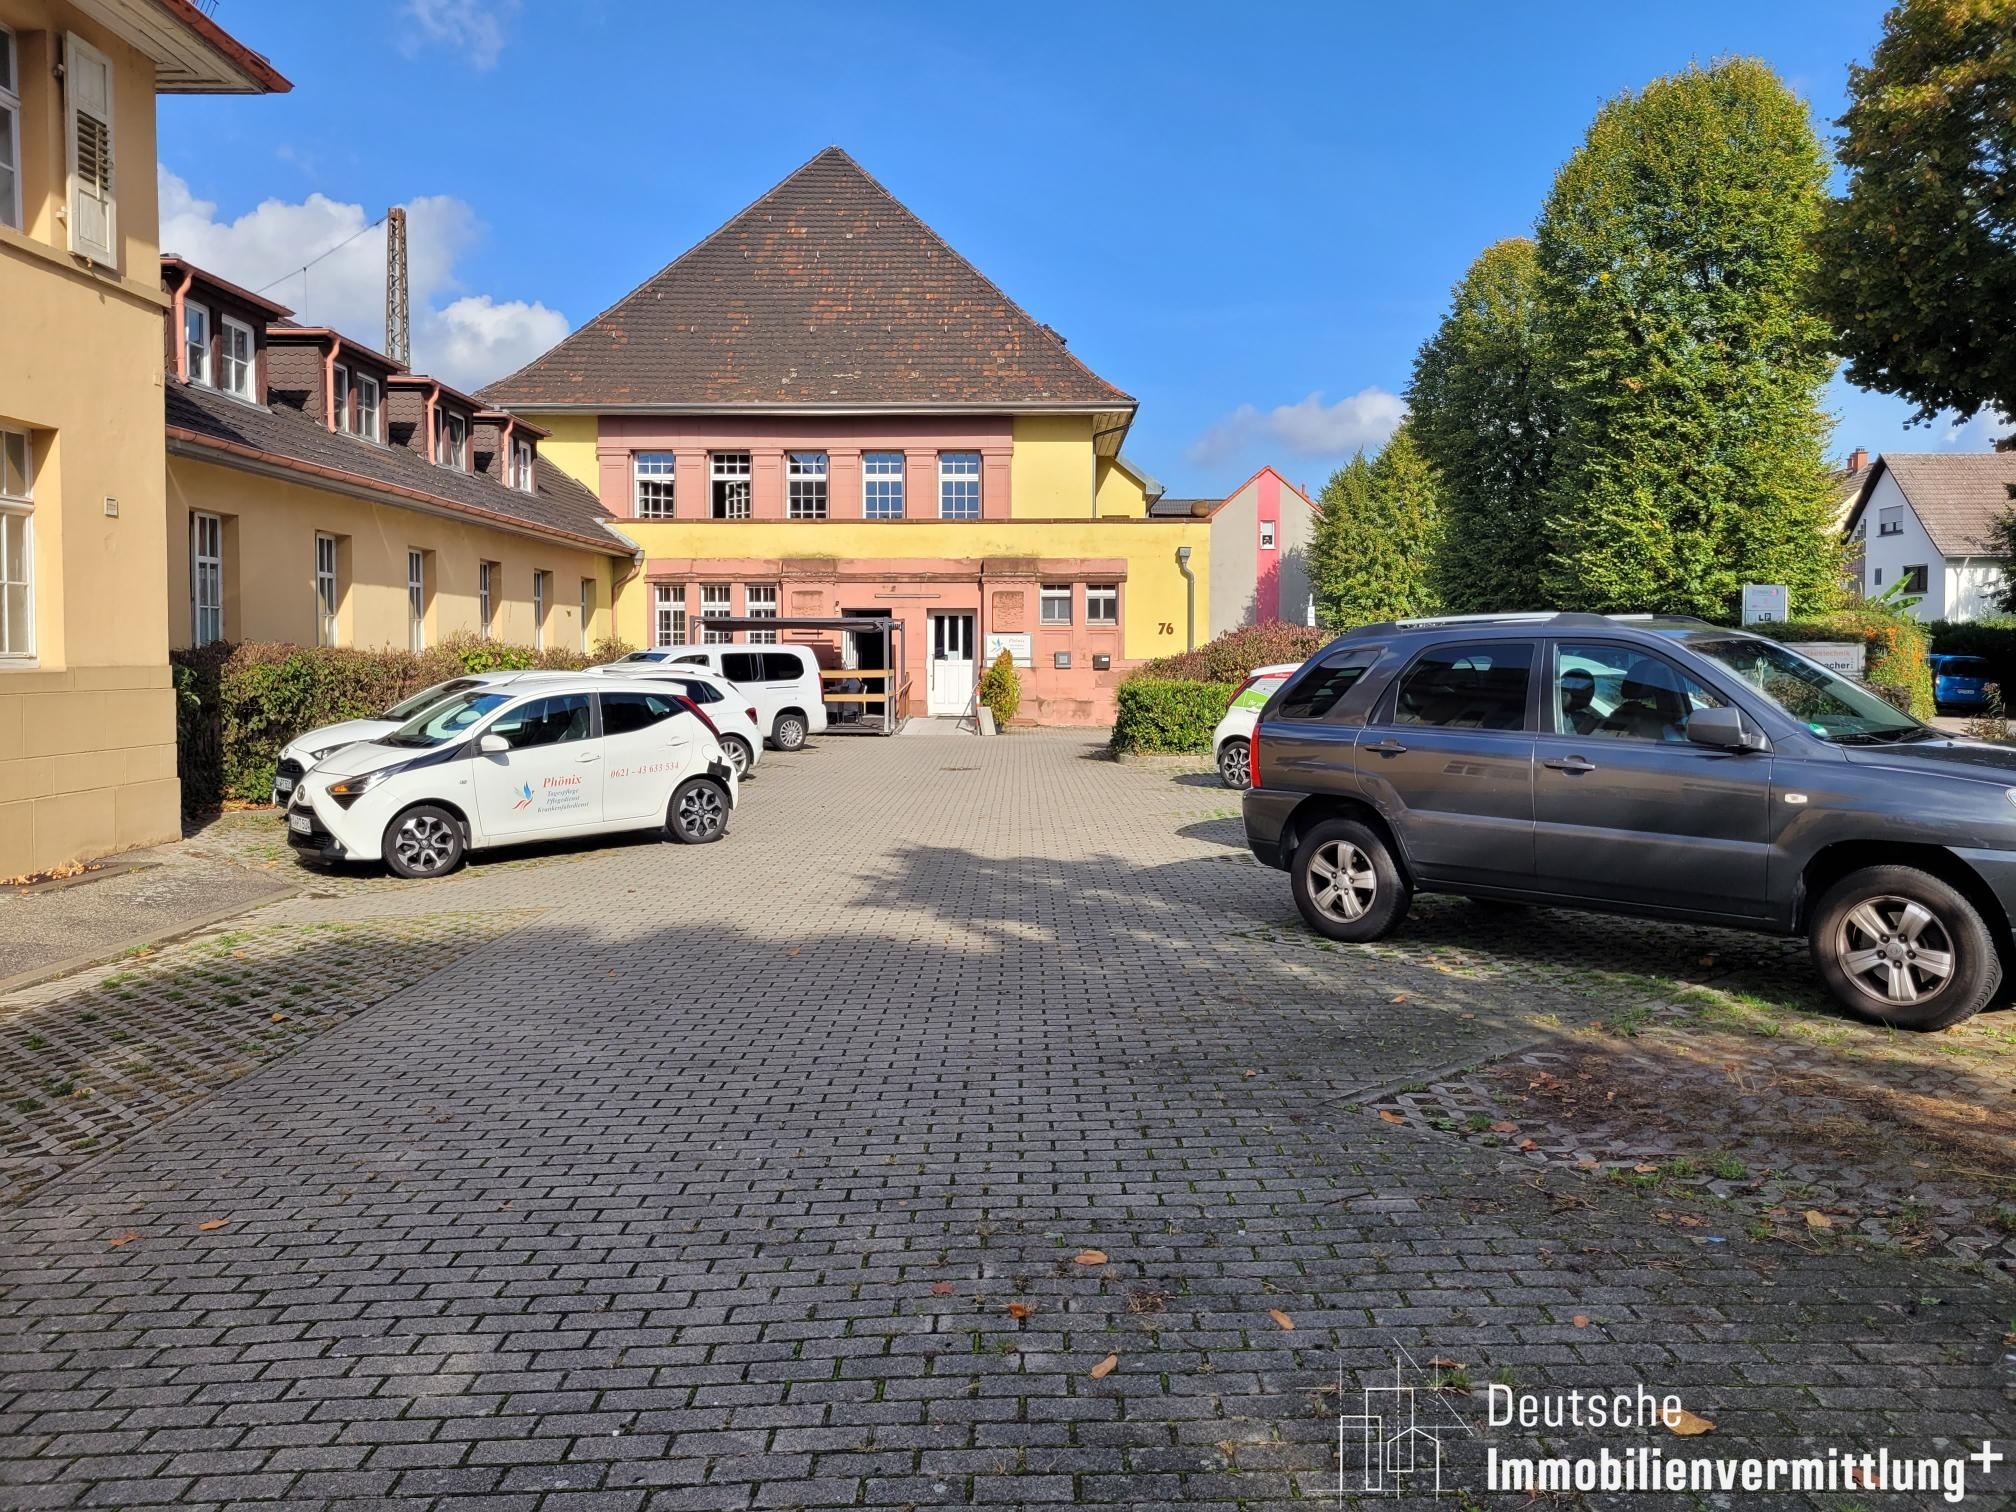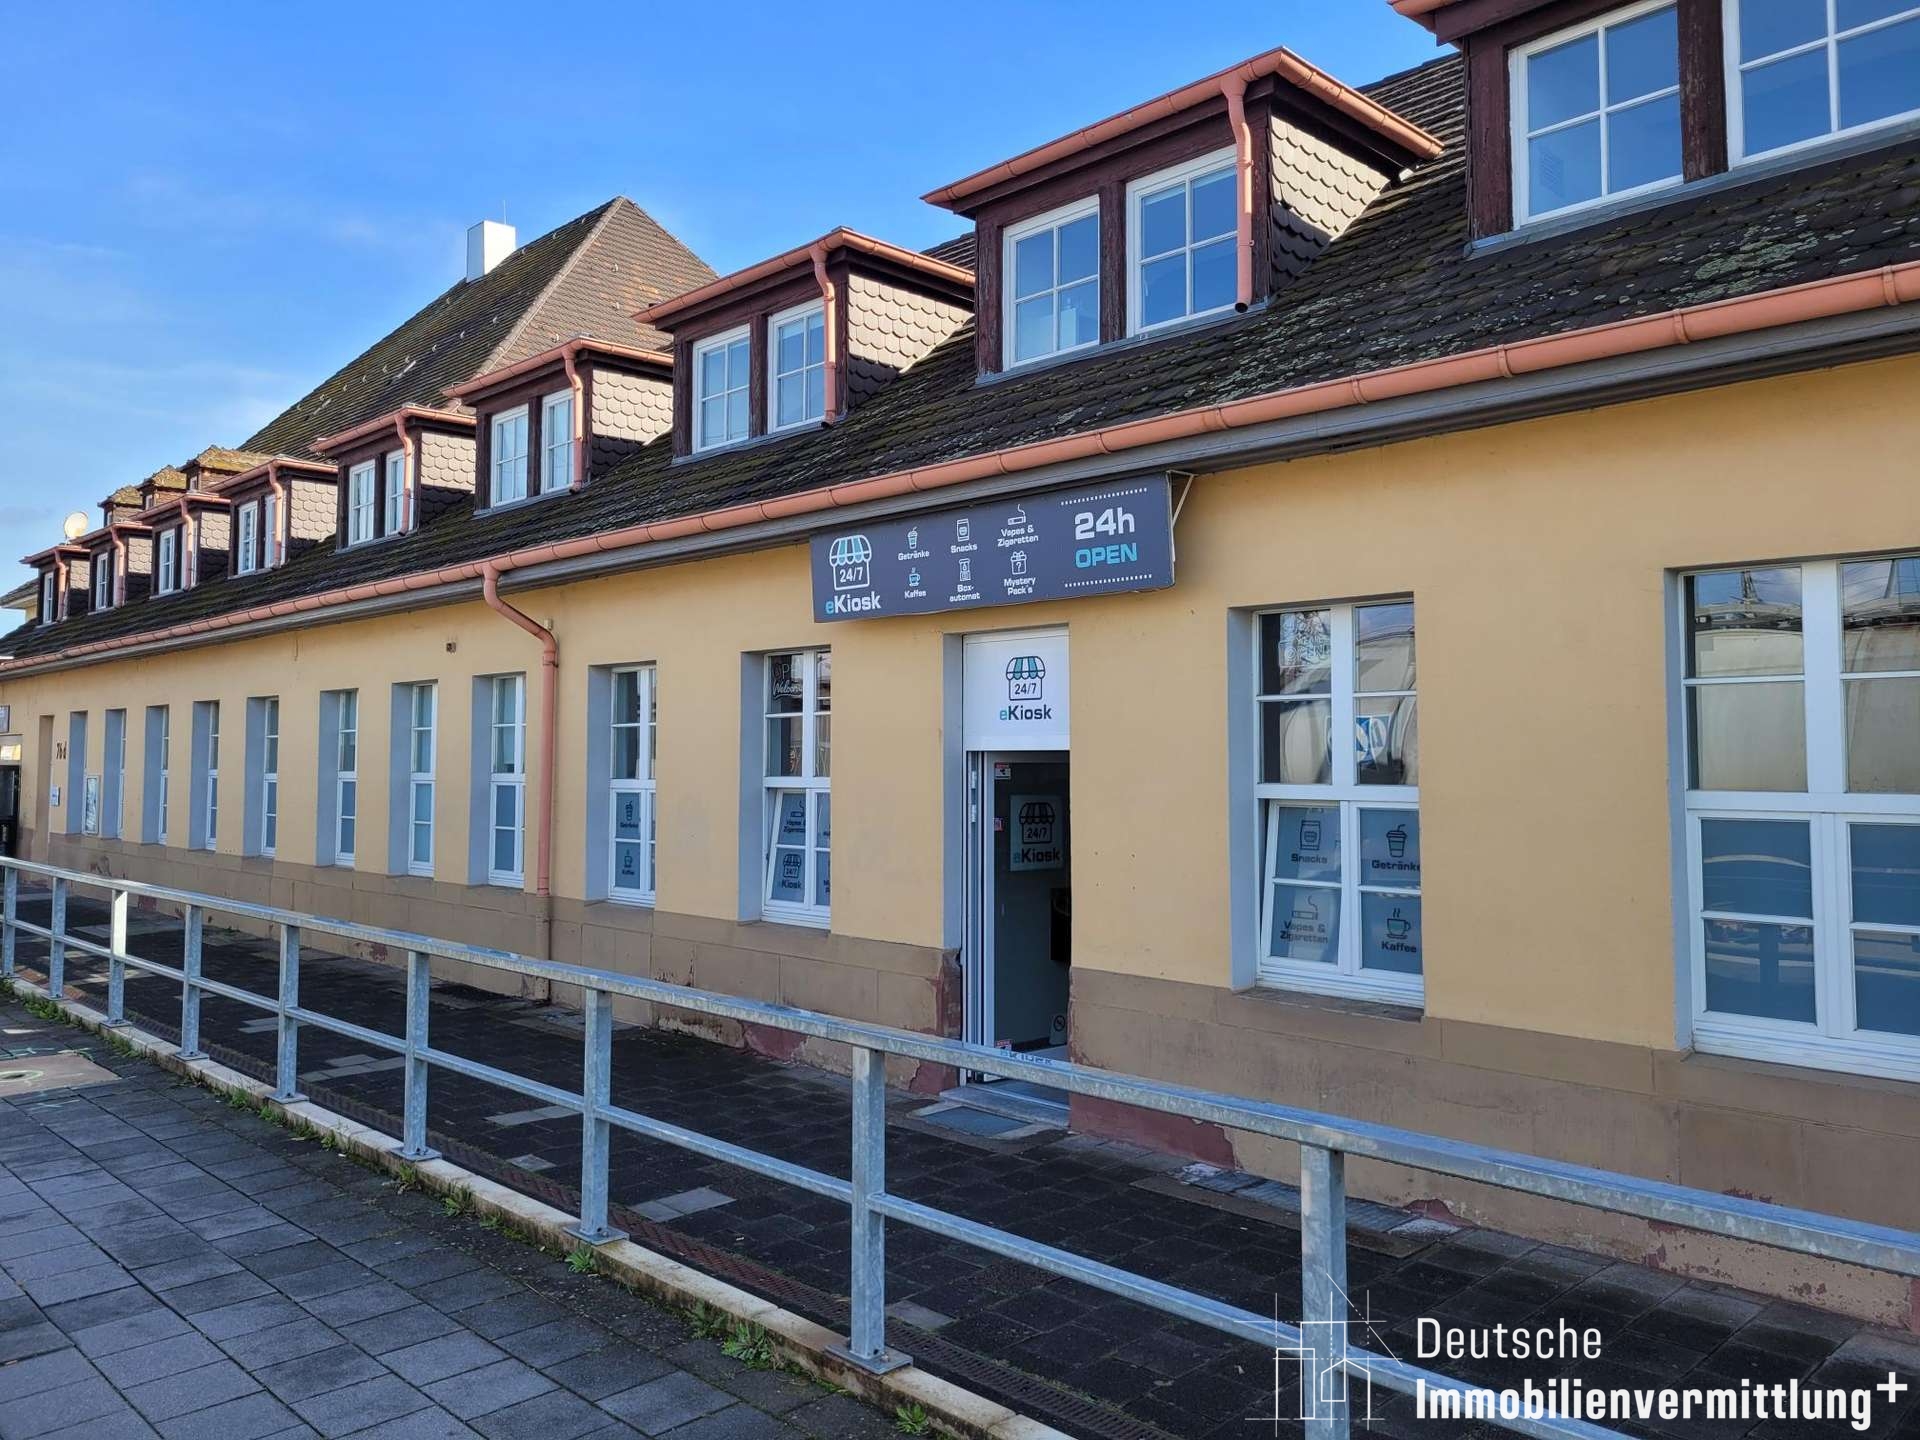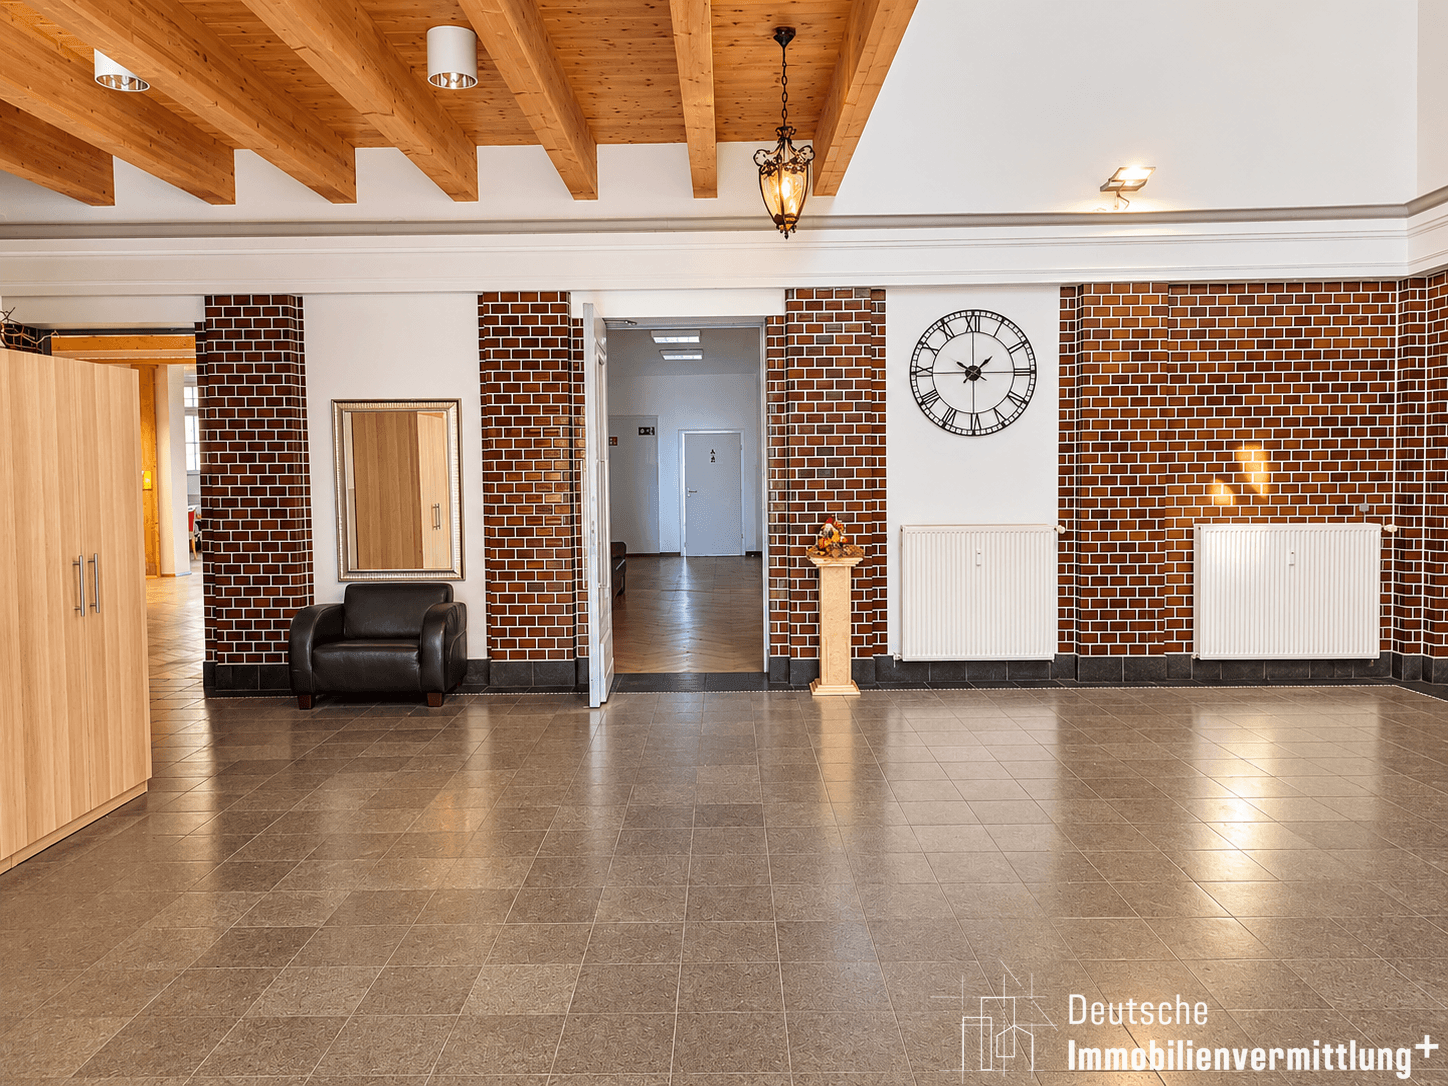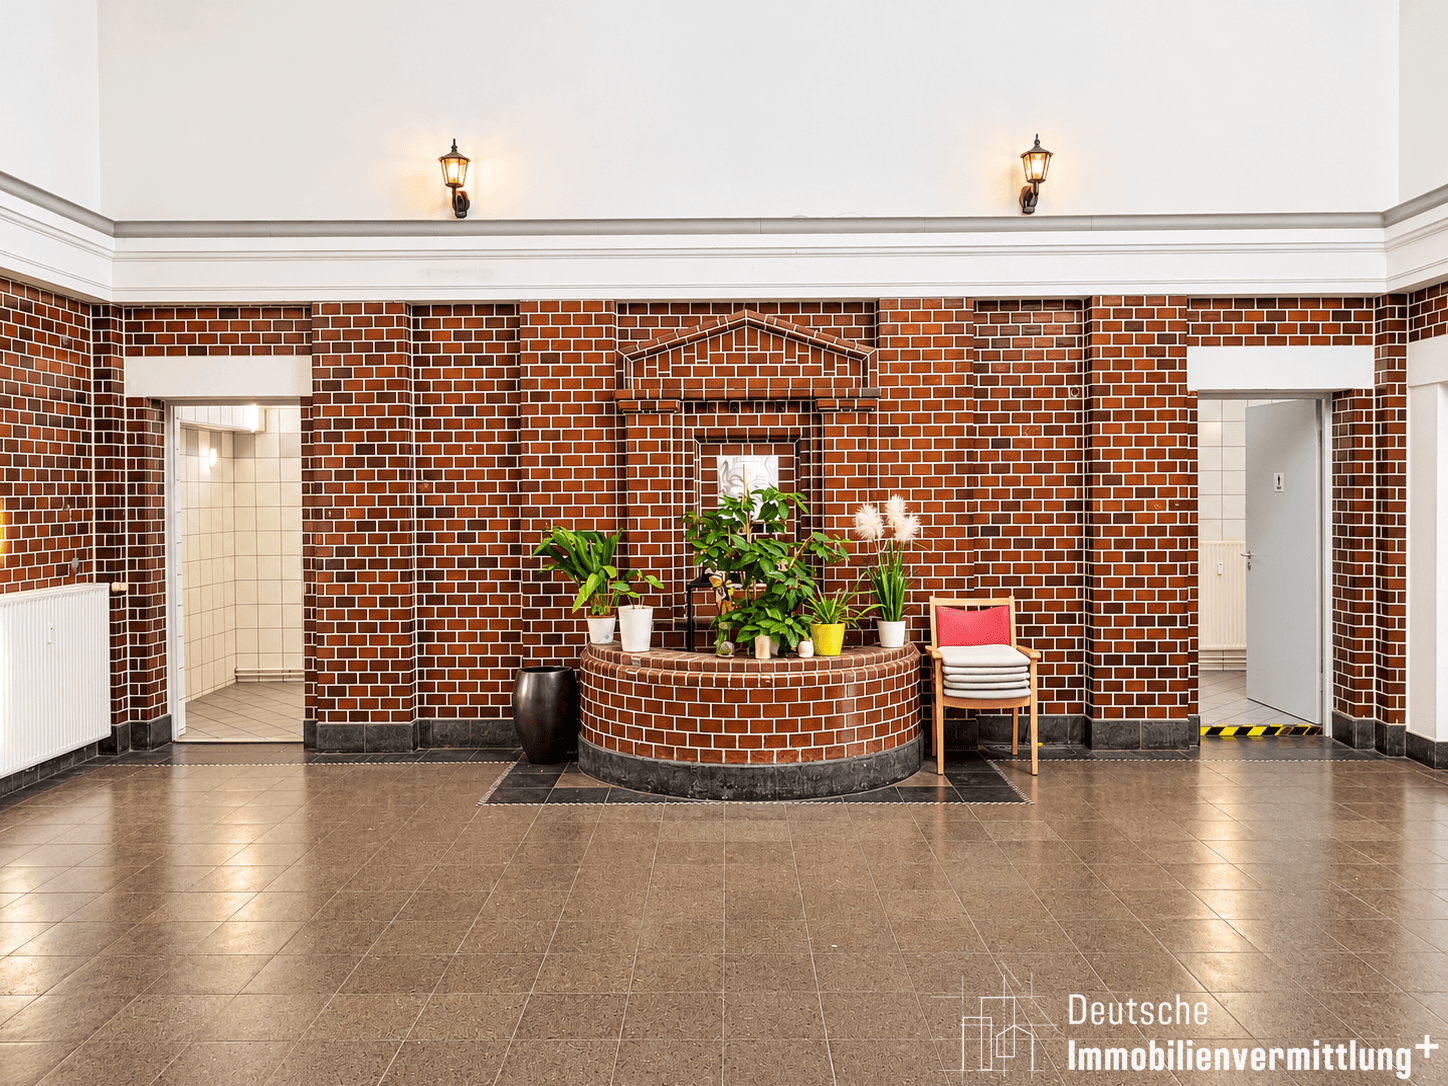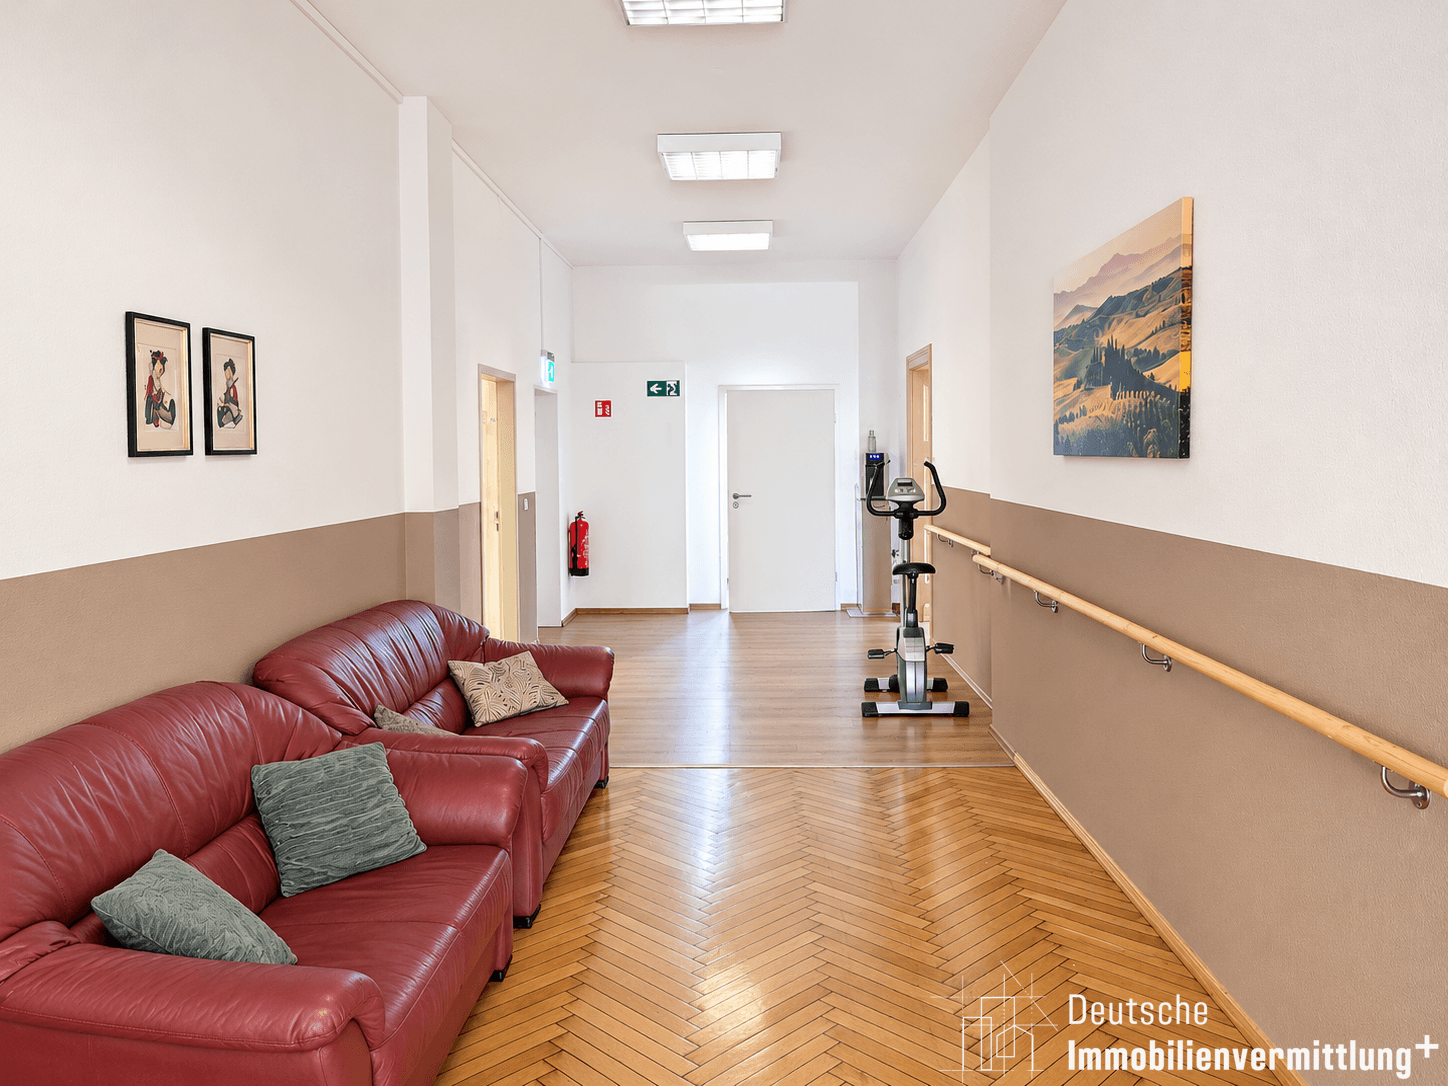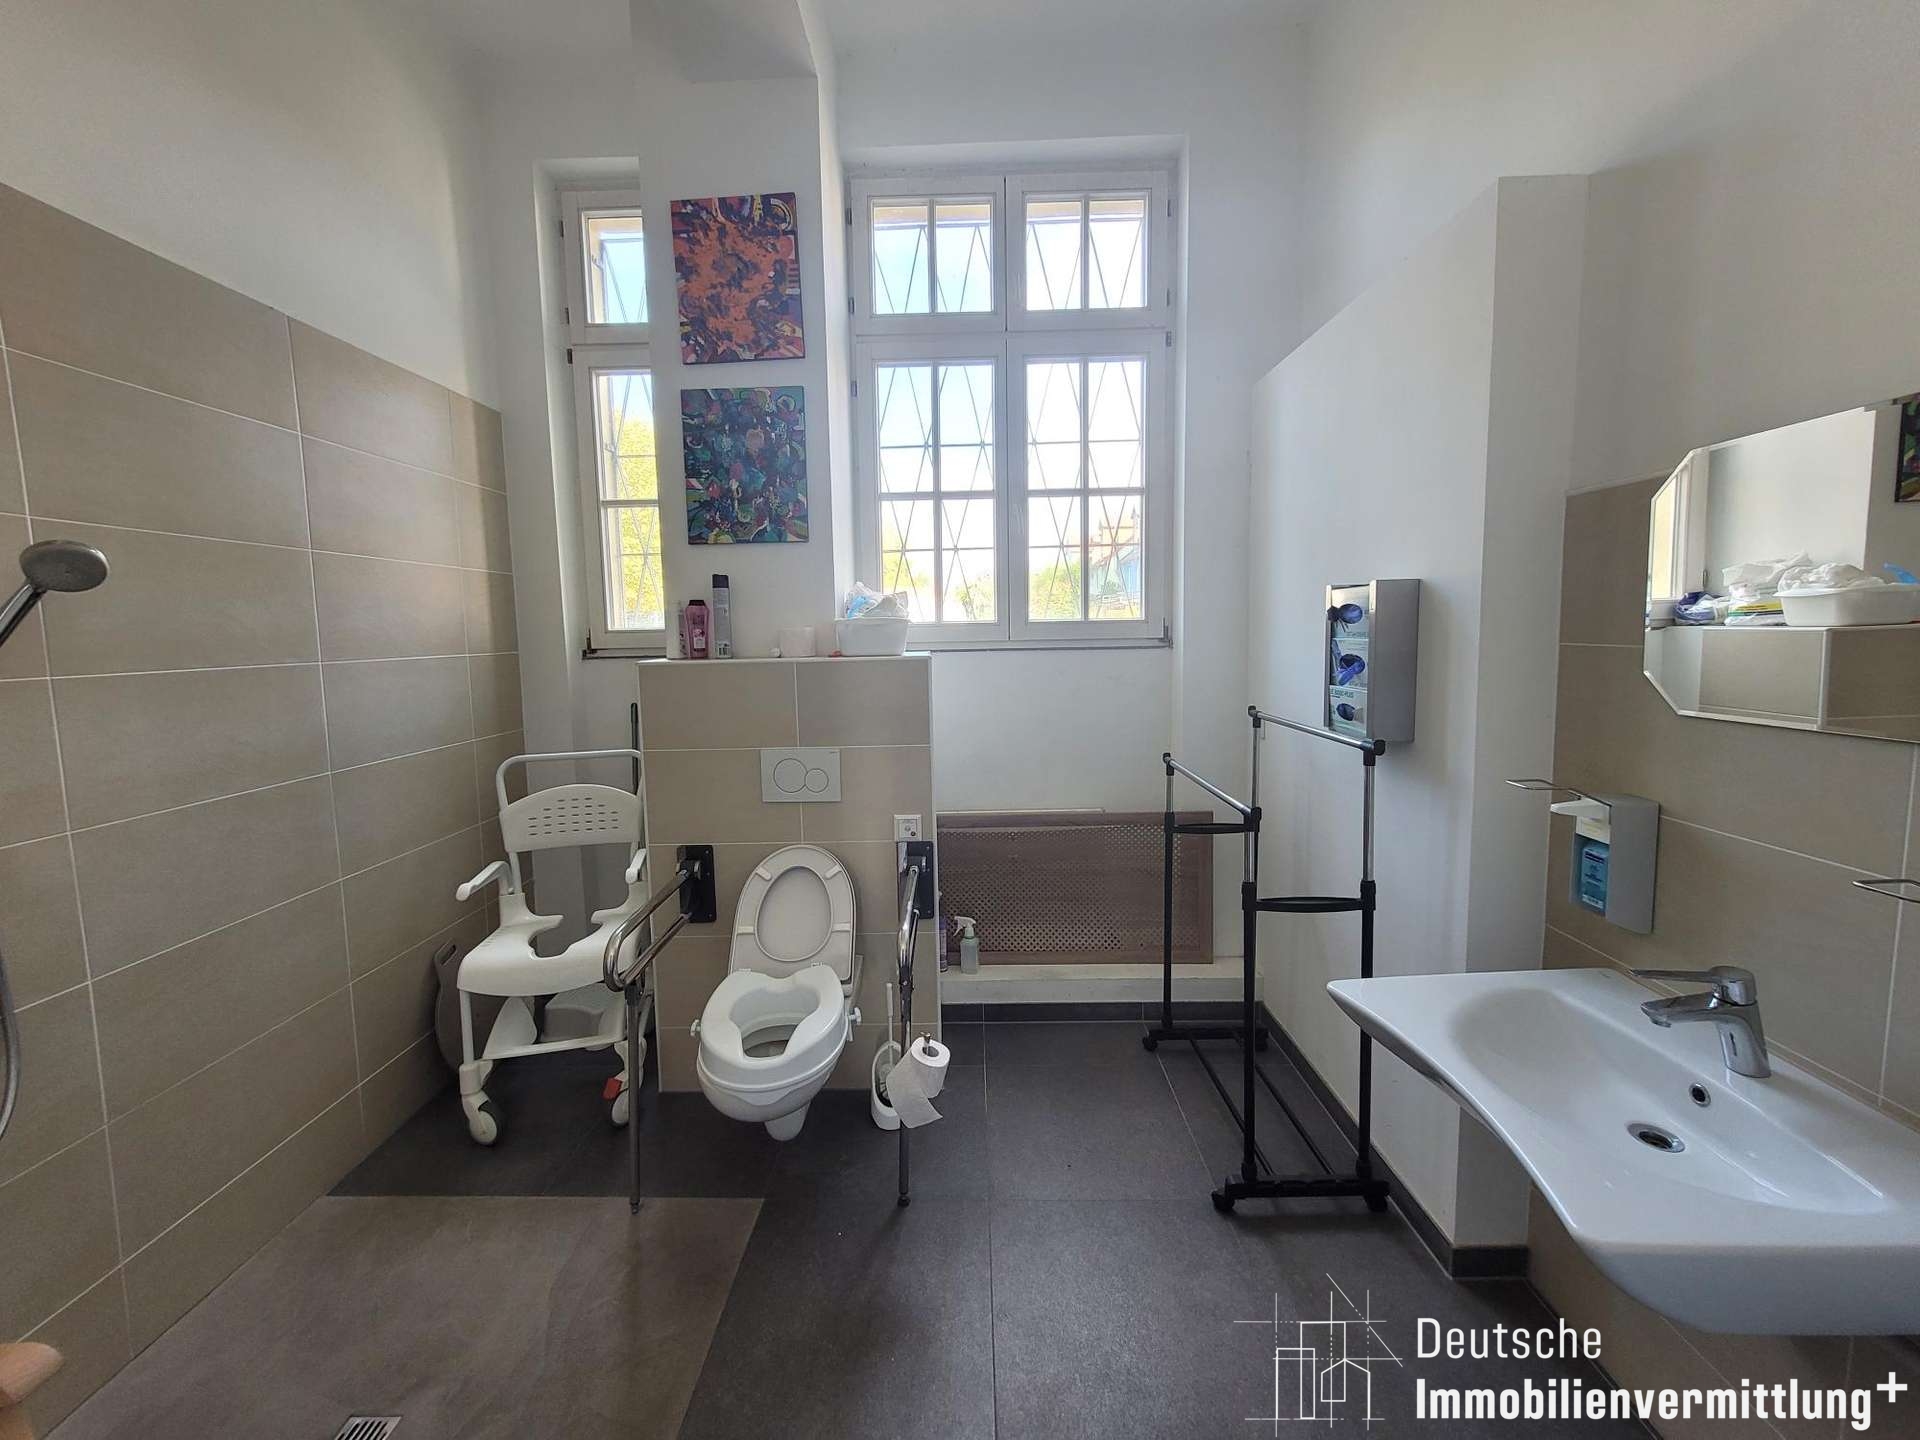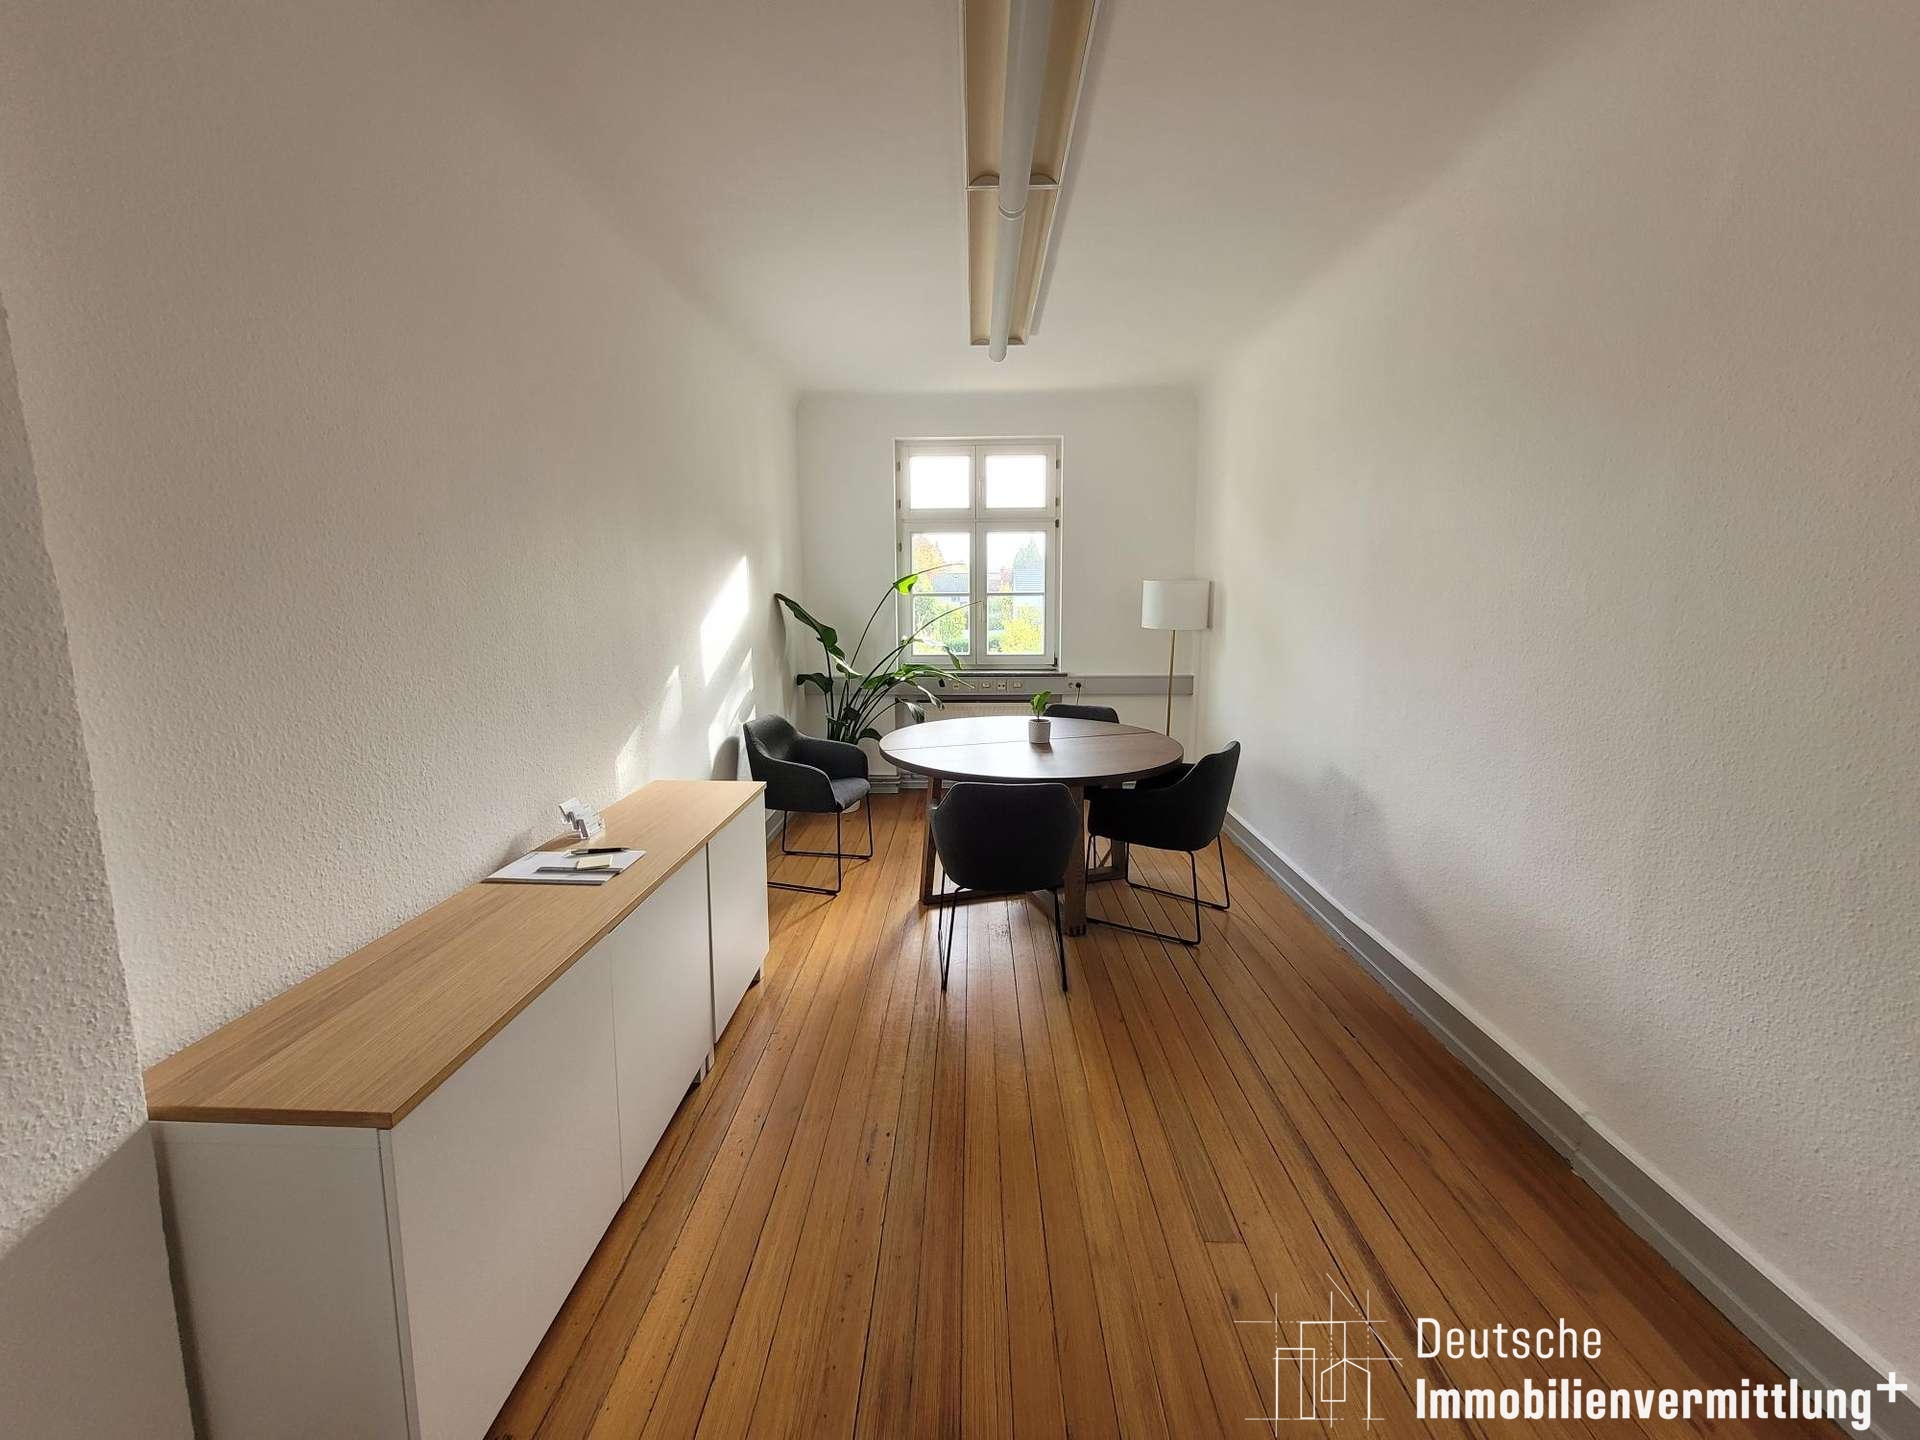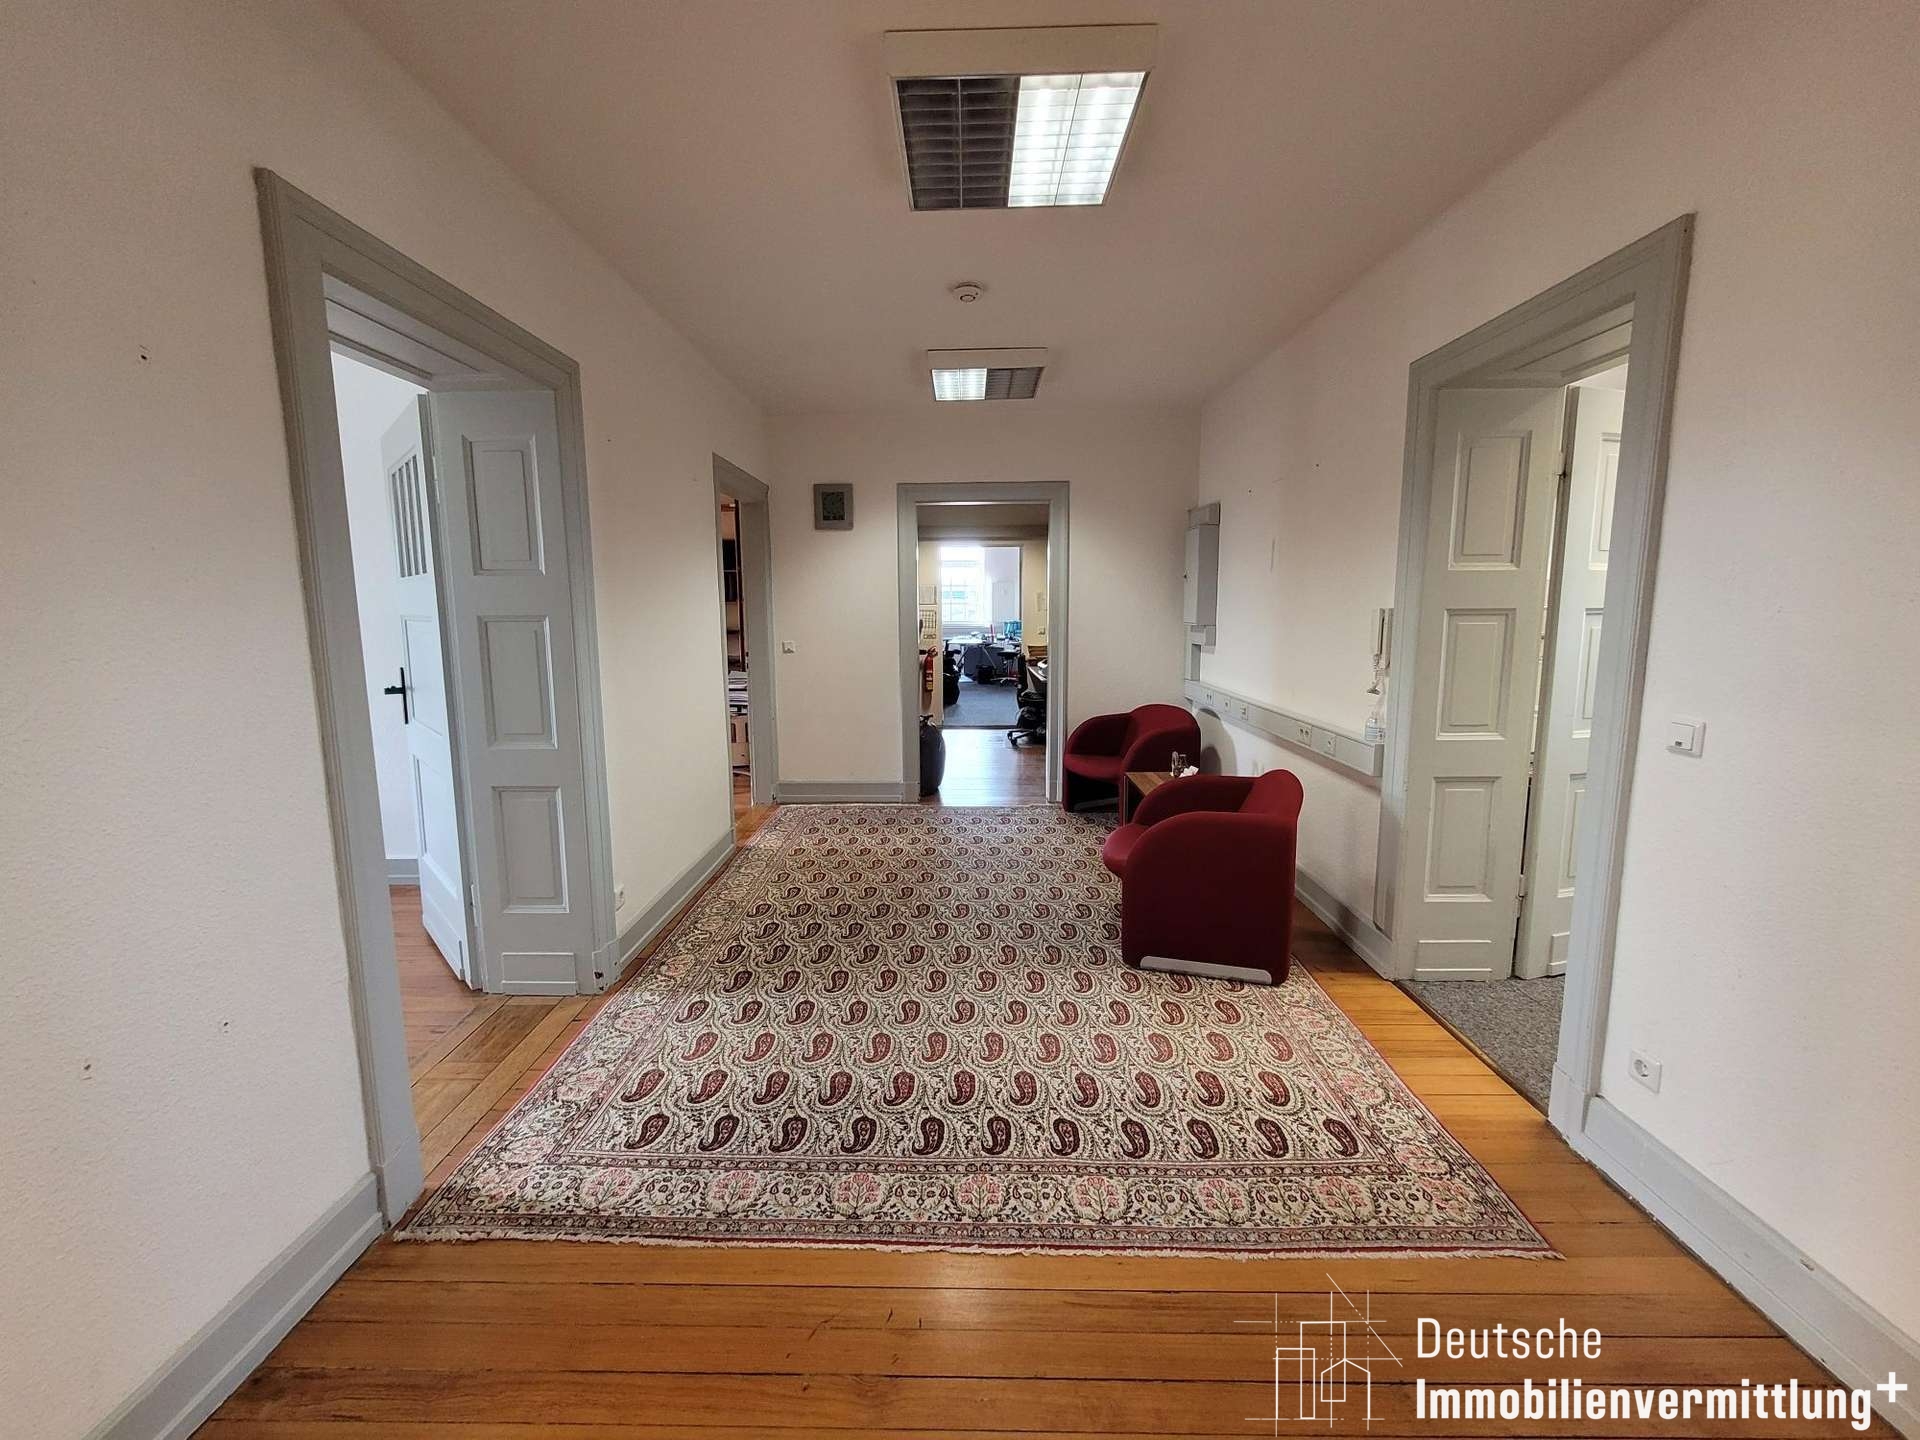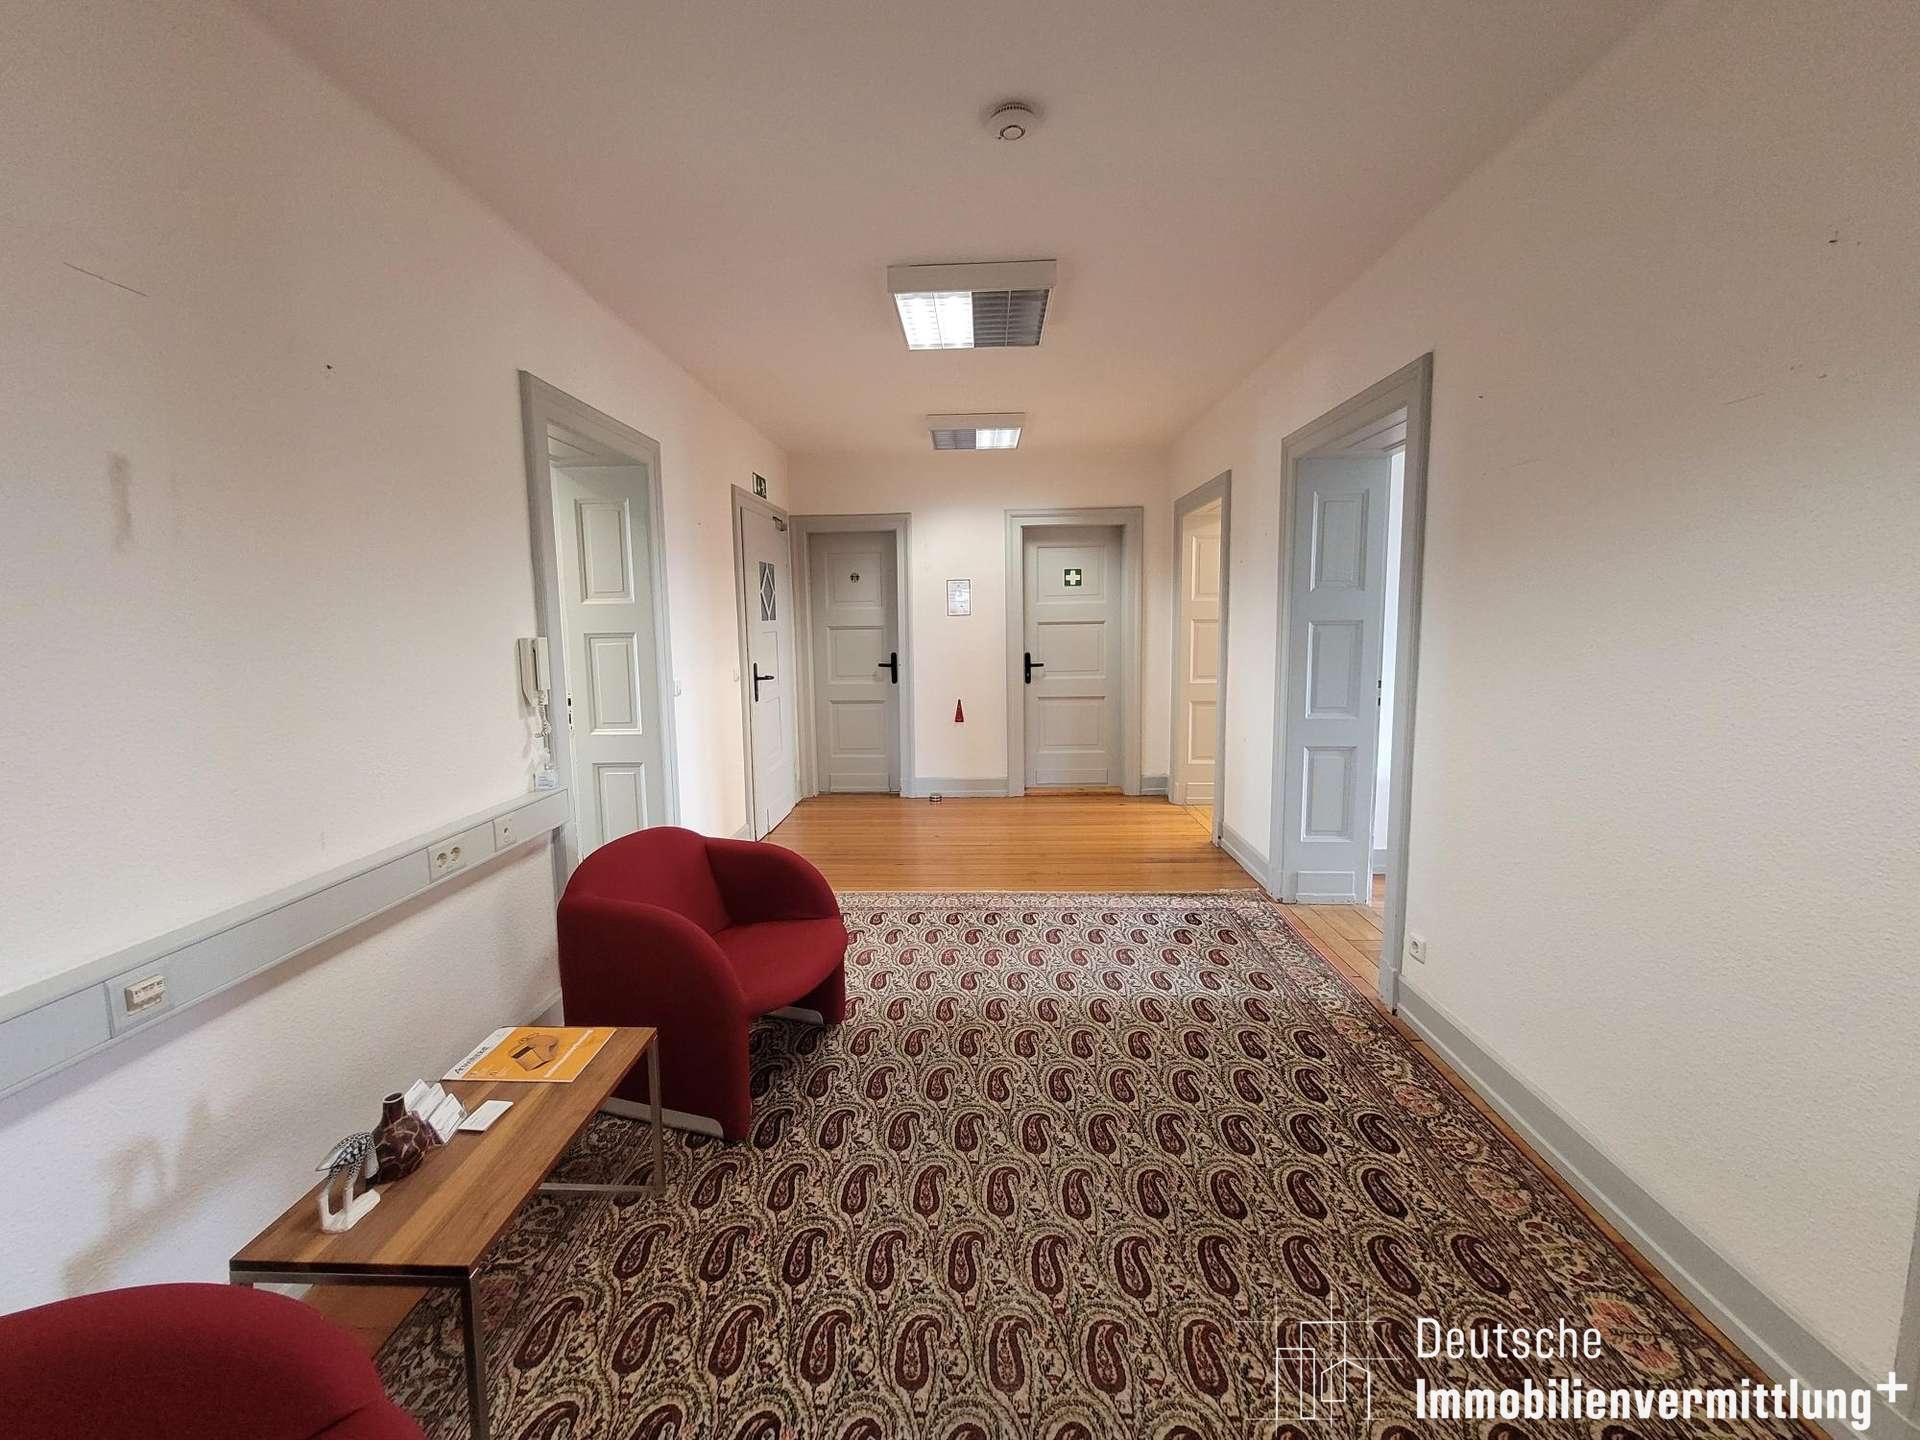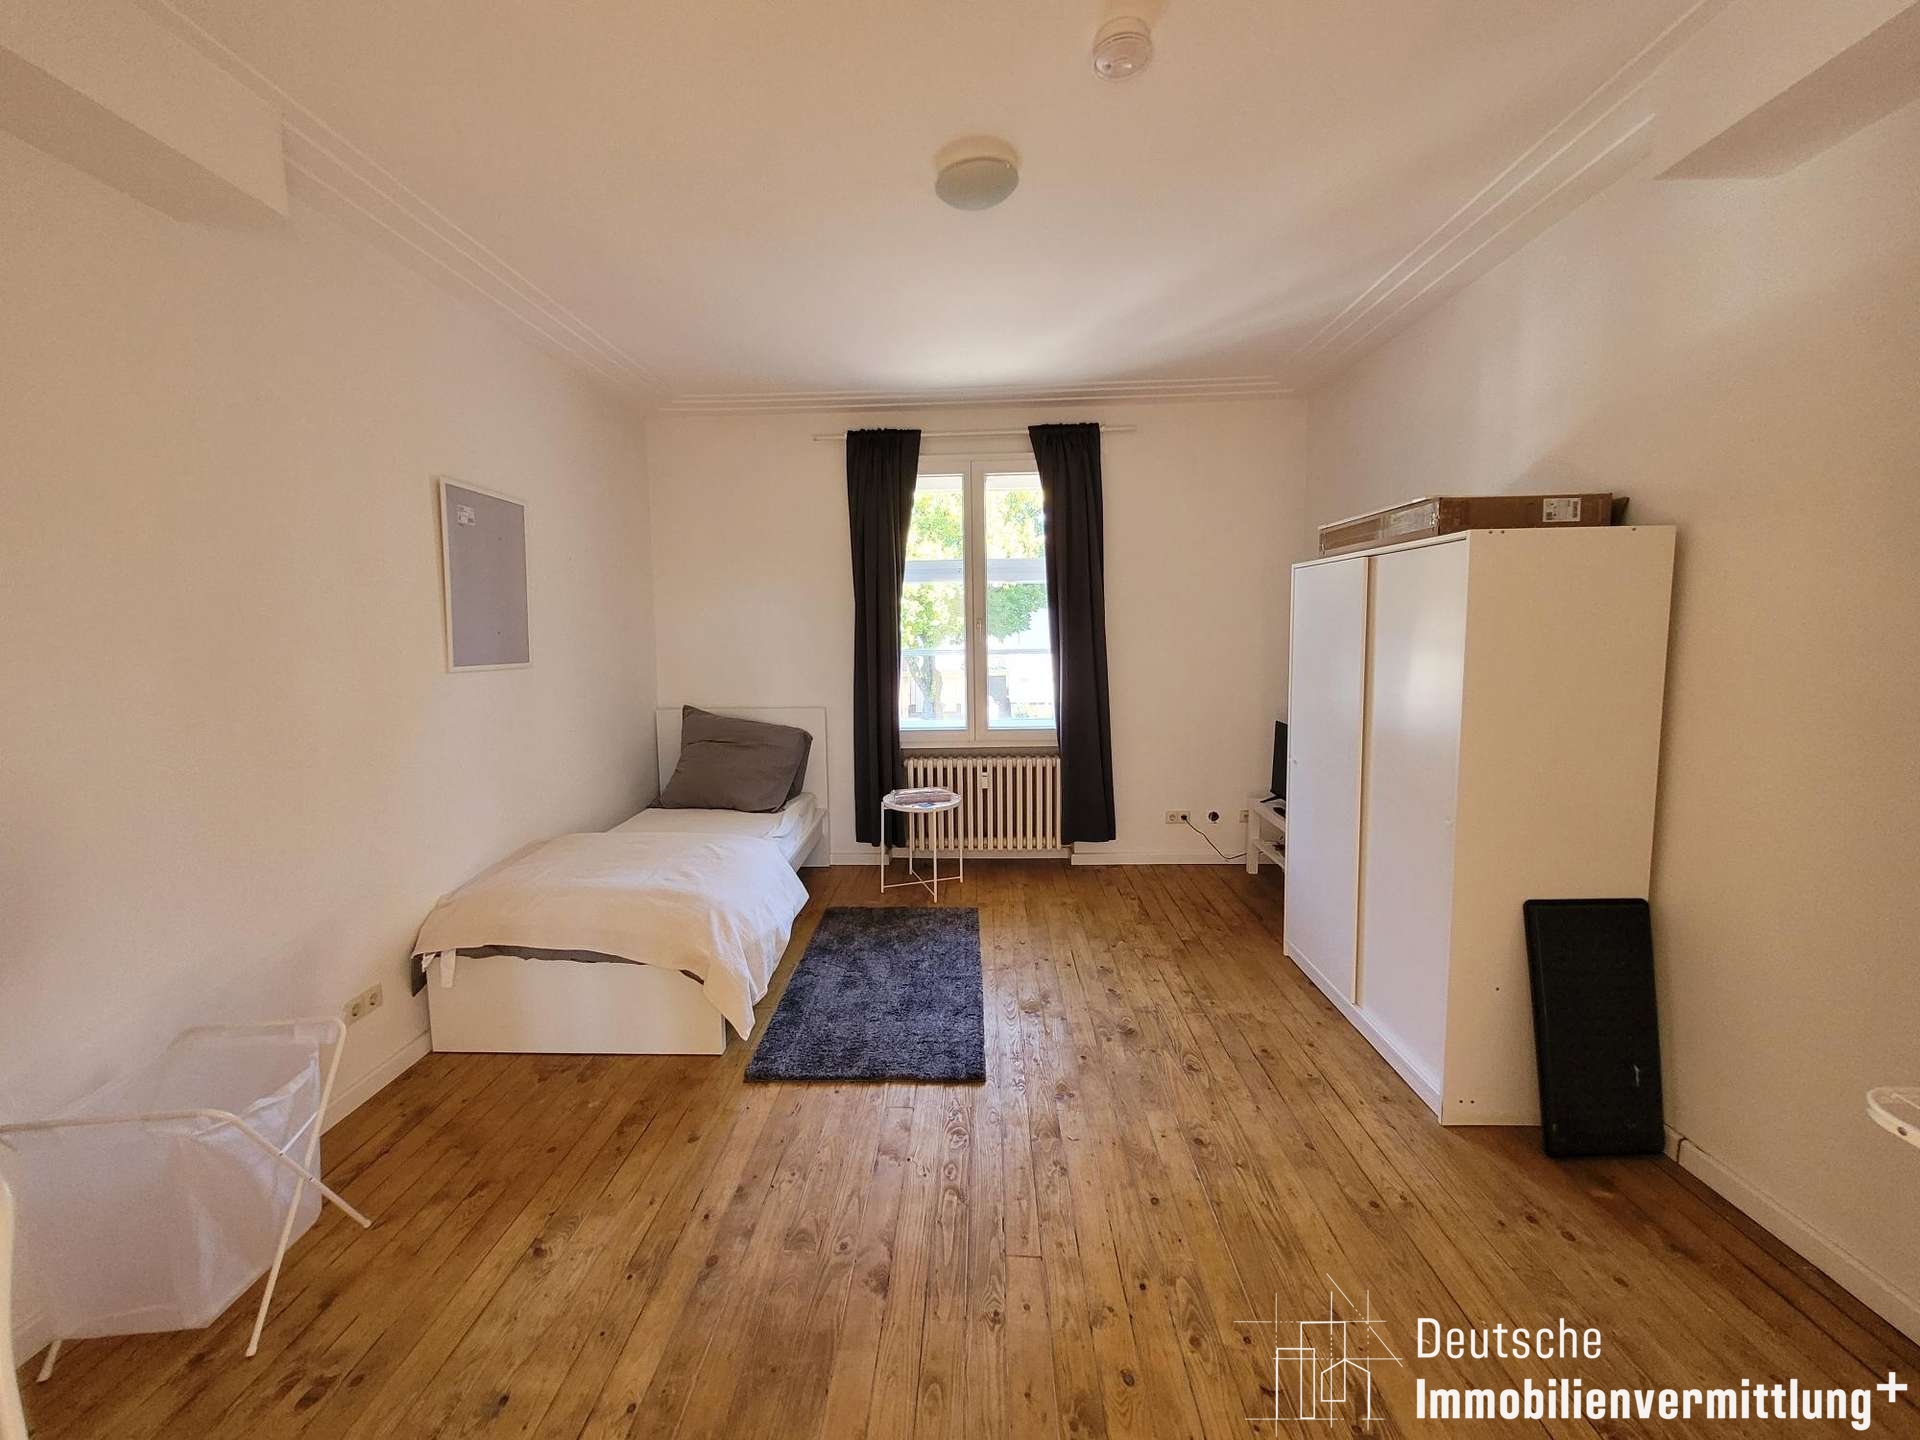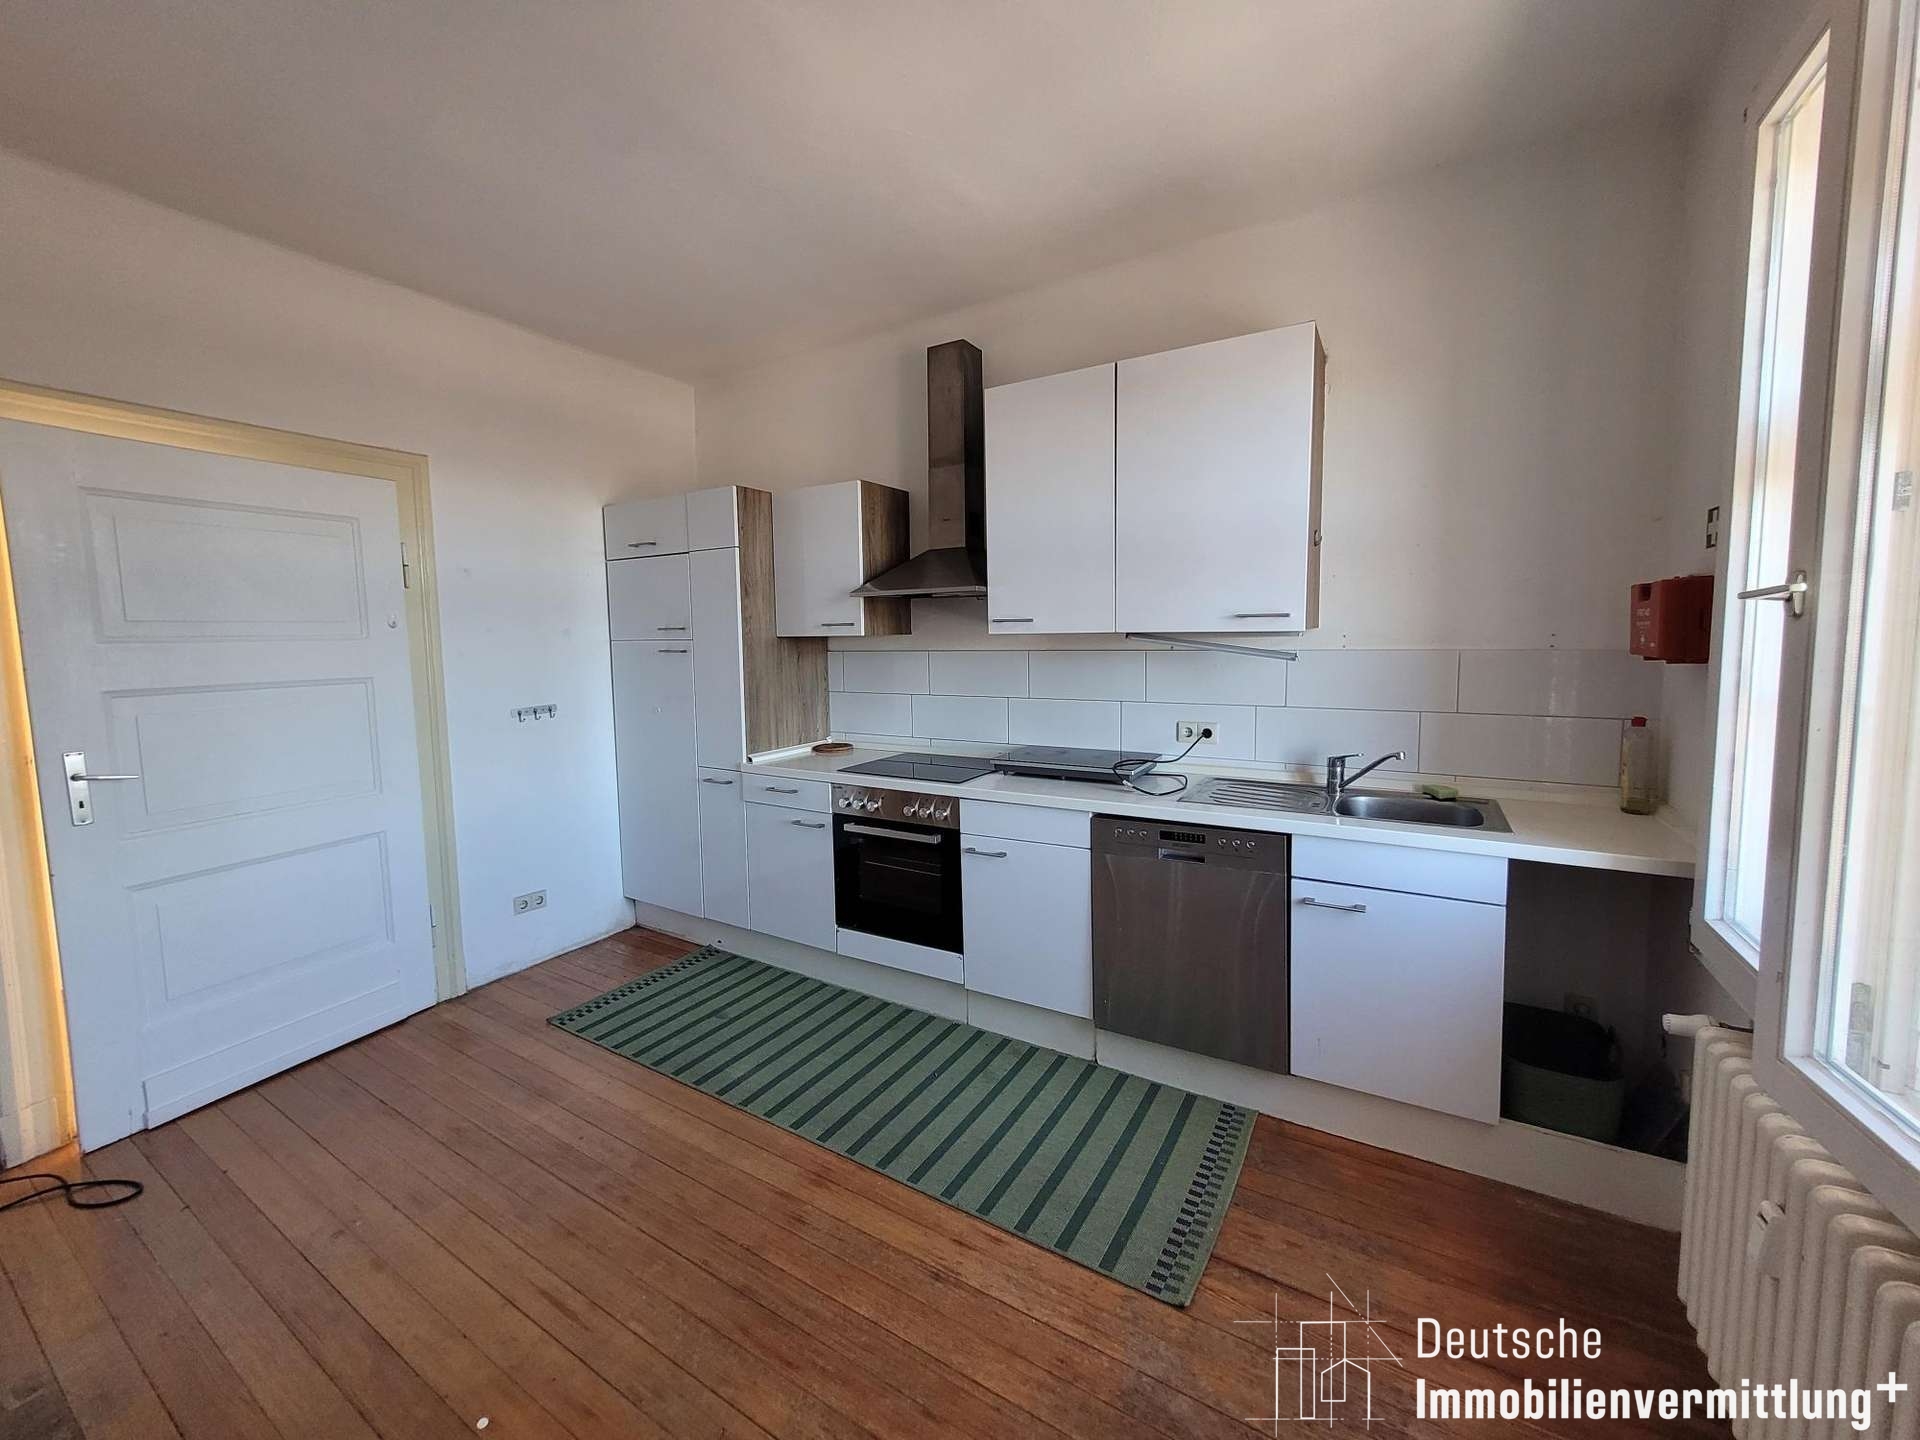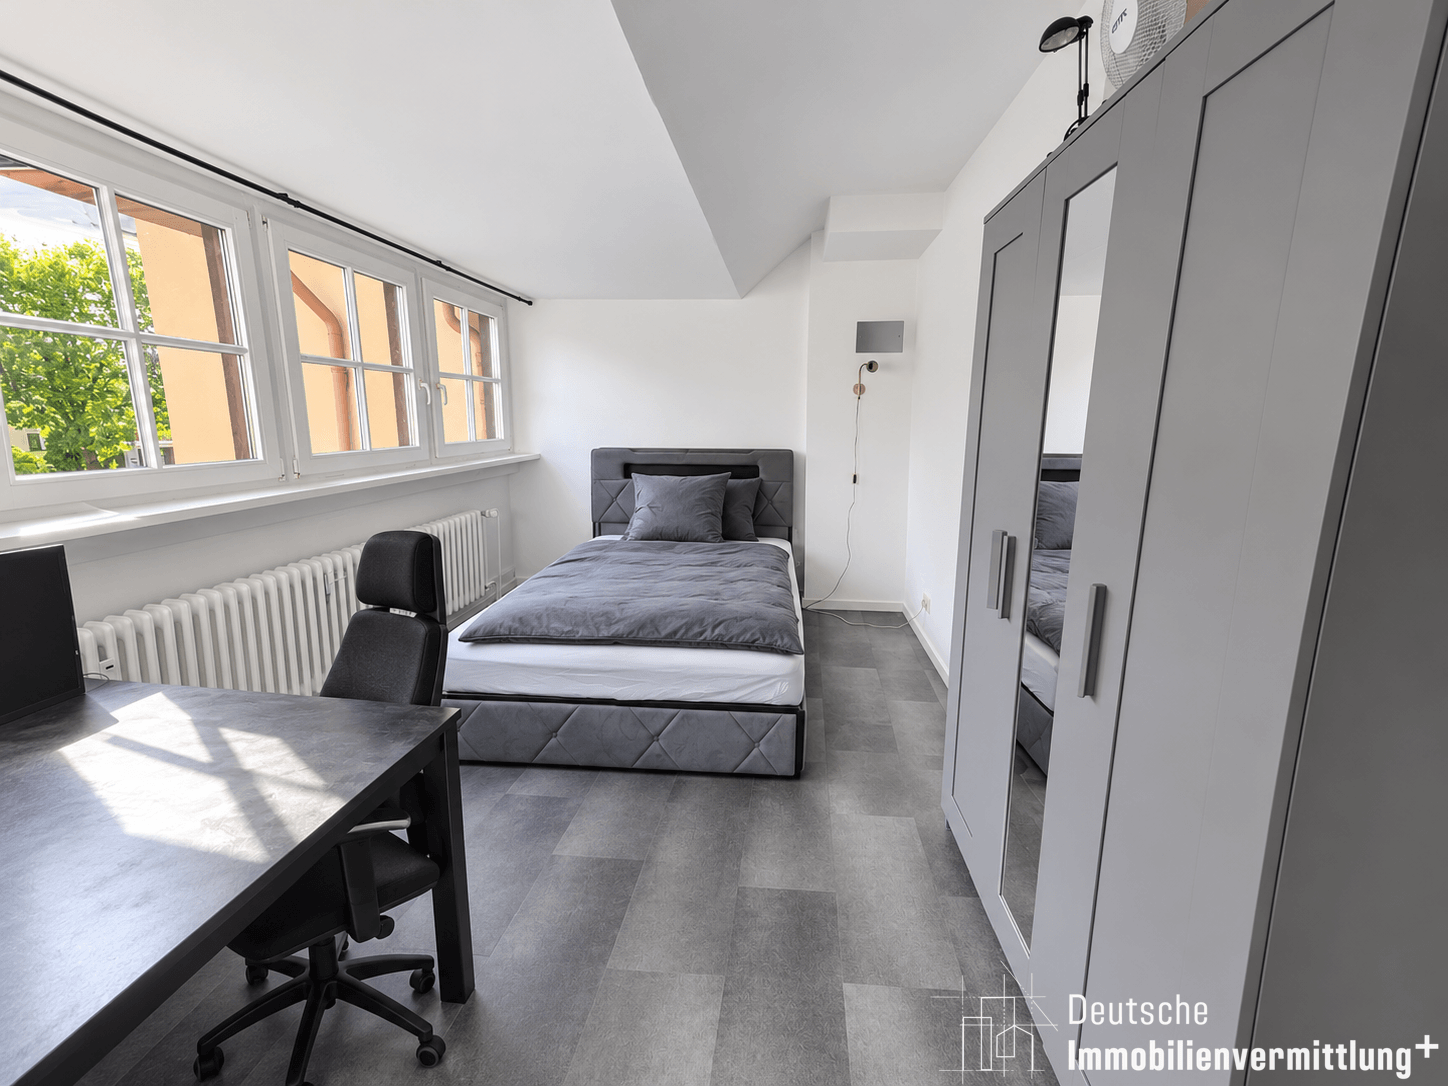
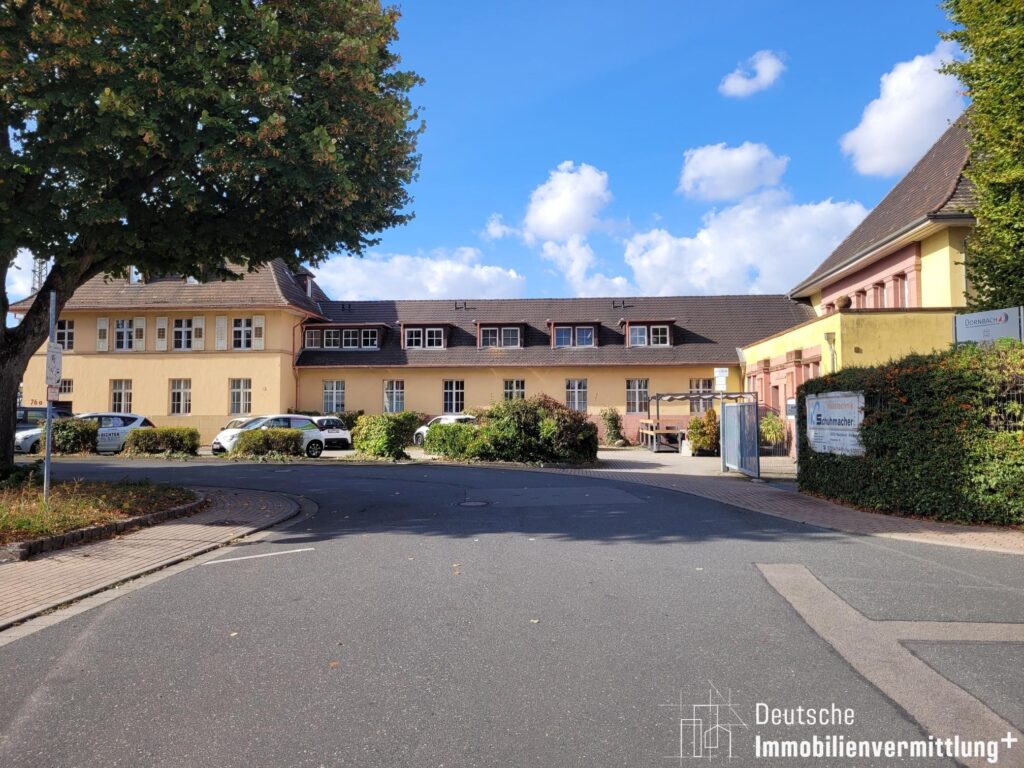

Bei der angebotenen Immobilie handelt es sich um ein denkmalgeschütztes Mehrfamilienhaus aus dem Jahr 1913-1915, das durch seine historische Bausubstanz als Bahnhofsgebäude, die vielseitige Nutzungsstruktur und die bestehende Vollvermietung überzeugt. Das Objekt umfasst insgesamt 18 Einheiten, davon 11 Wohneinheiten, 6 Gewerbeeinheiten und ein Warenautomat verteilt auf sechs Hauseingänge.
Die Raumfläche beträgt ca. 1.615 m². Hierbei ist die Fläche der Treppenhäuser enthalten.
Die Wohnfläche beträgt ca. 1.350 m³.
Die Kombination aus Wohn- und Gewerbenutzung bietet Kapitalanlegern eine breit aufgestellte Mieterstruktur. Alle 18 Einheiten sind derzeit vermietet und generieren laufende Mieteinnahmen. Die monatliche Nettokaltmiete beträgt insgesamt 14.748,64 €, entsprechend einer jährlichen Nettokaltmiete von 176.983,68 €. Hierbei werden derzeit mögliche Mieterhöhungen geprüft, bei dem einiges an Mietentwicklungspotenzial schlummert.
Die elf Wohneinheiten verteilen sich auf unterschiedliche Wohnungstypen. Im markanten Turmhaus befinden sich drei Wohnungen mit jeweils drei bis fünf Zimmern. Die restlichen acht Einheiten sind Einzimmerwohnungen, die das Wohnraumangebot des Objekts ergänzen.
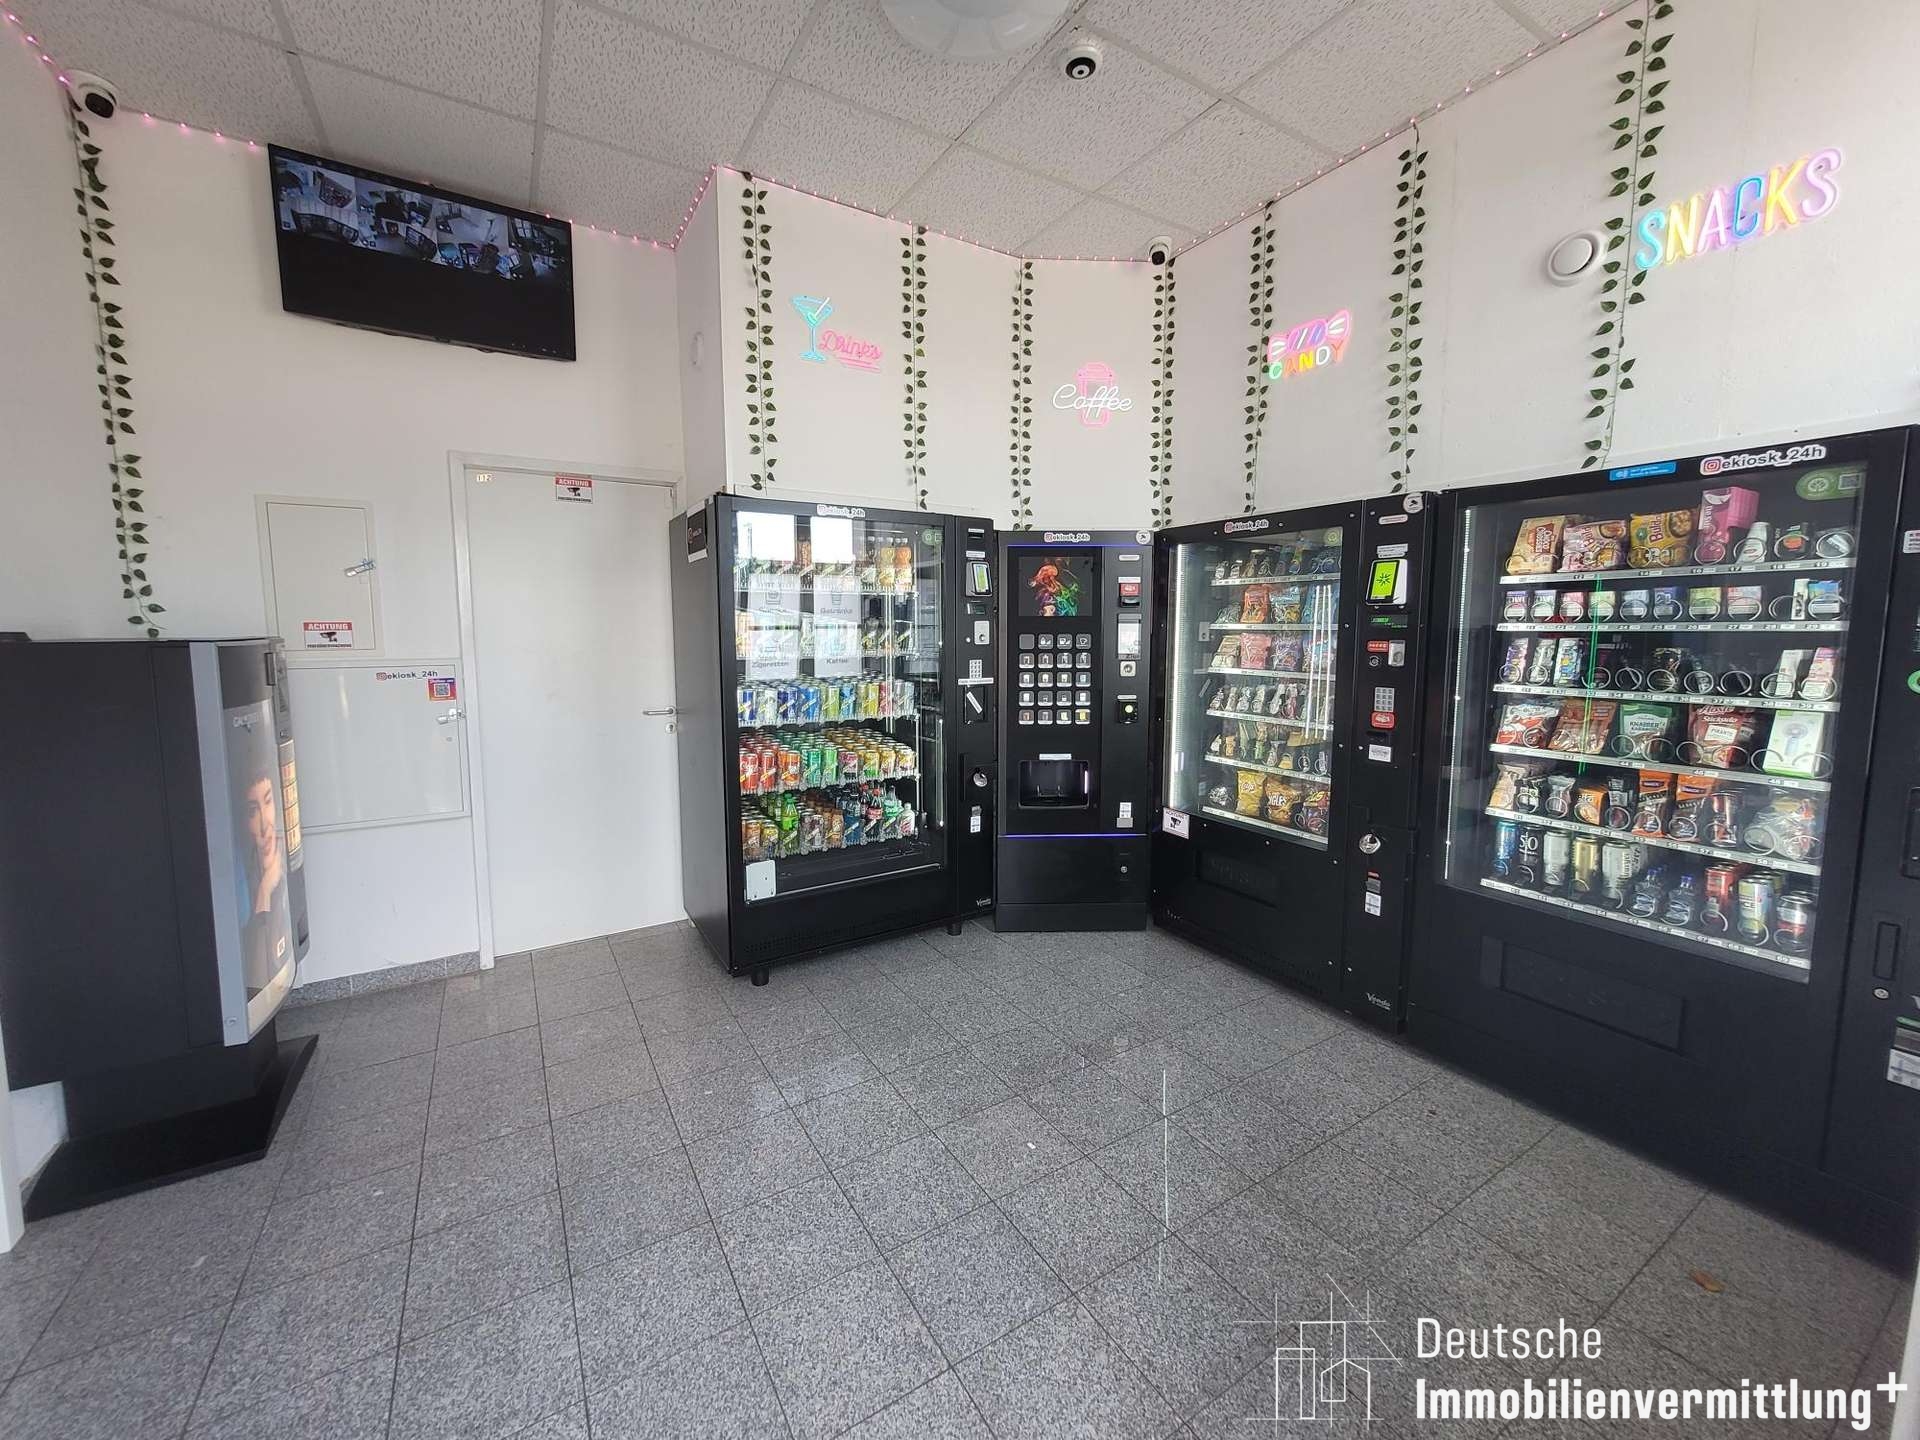
Die sechs Gewerbeeinheiten sind an verschiedene Unternehmen und gewerbliche Nutzer vermietet. Zu den Mietern zählen unter anderem ein Pflegeheim, eine Steuerberatungsfirma, SBB Cargo, ein E-Kiosk sowie weitere Dienstleistungsunternehmen.
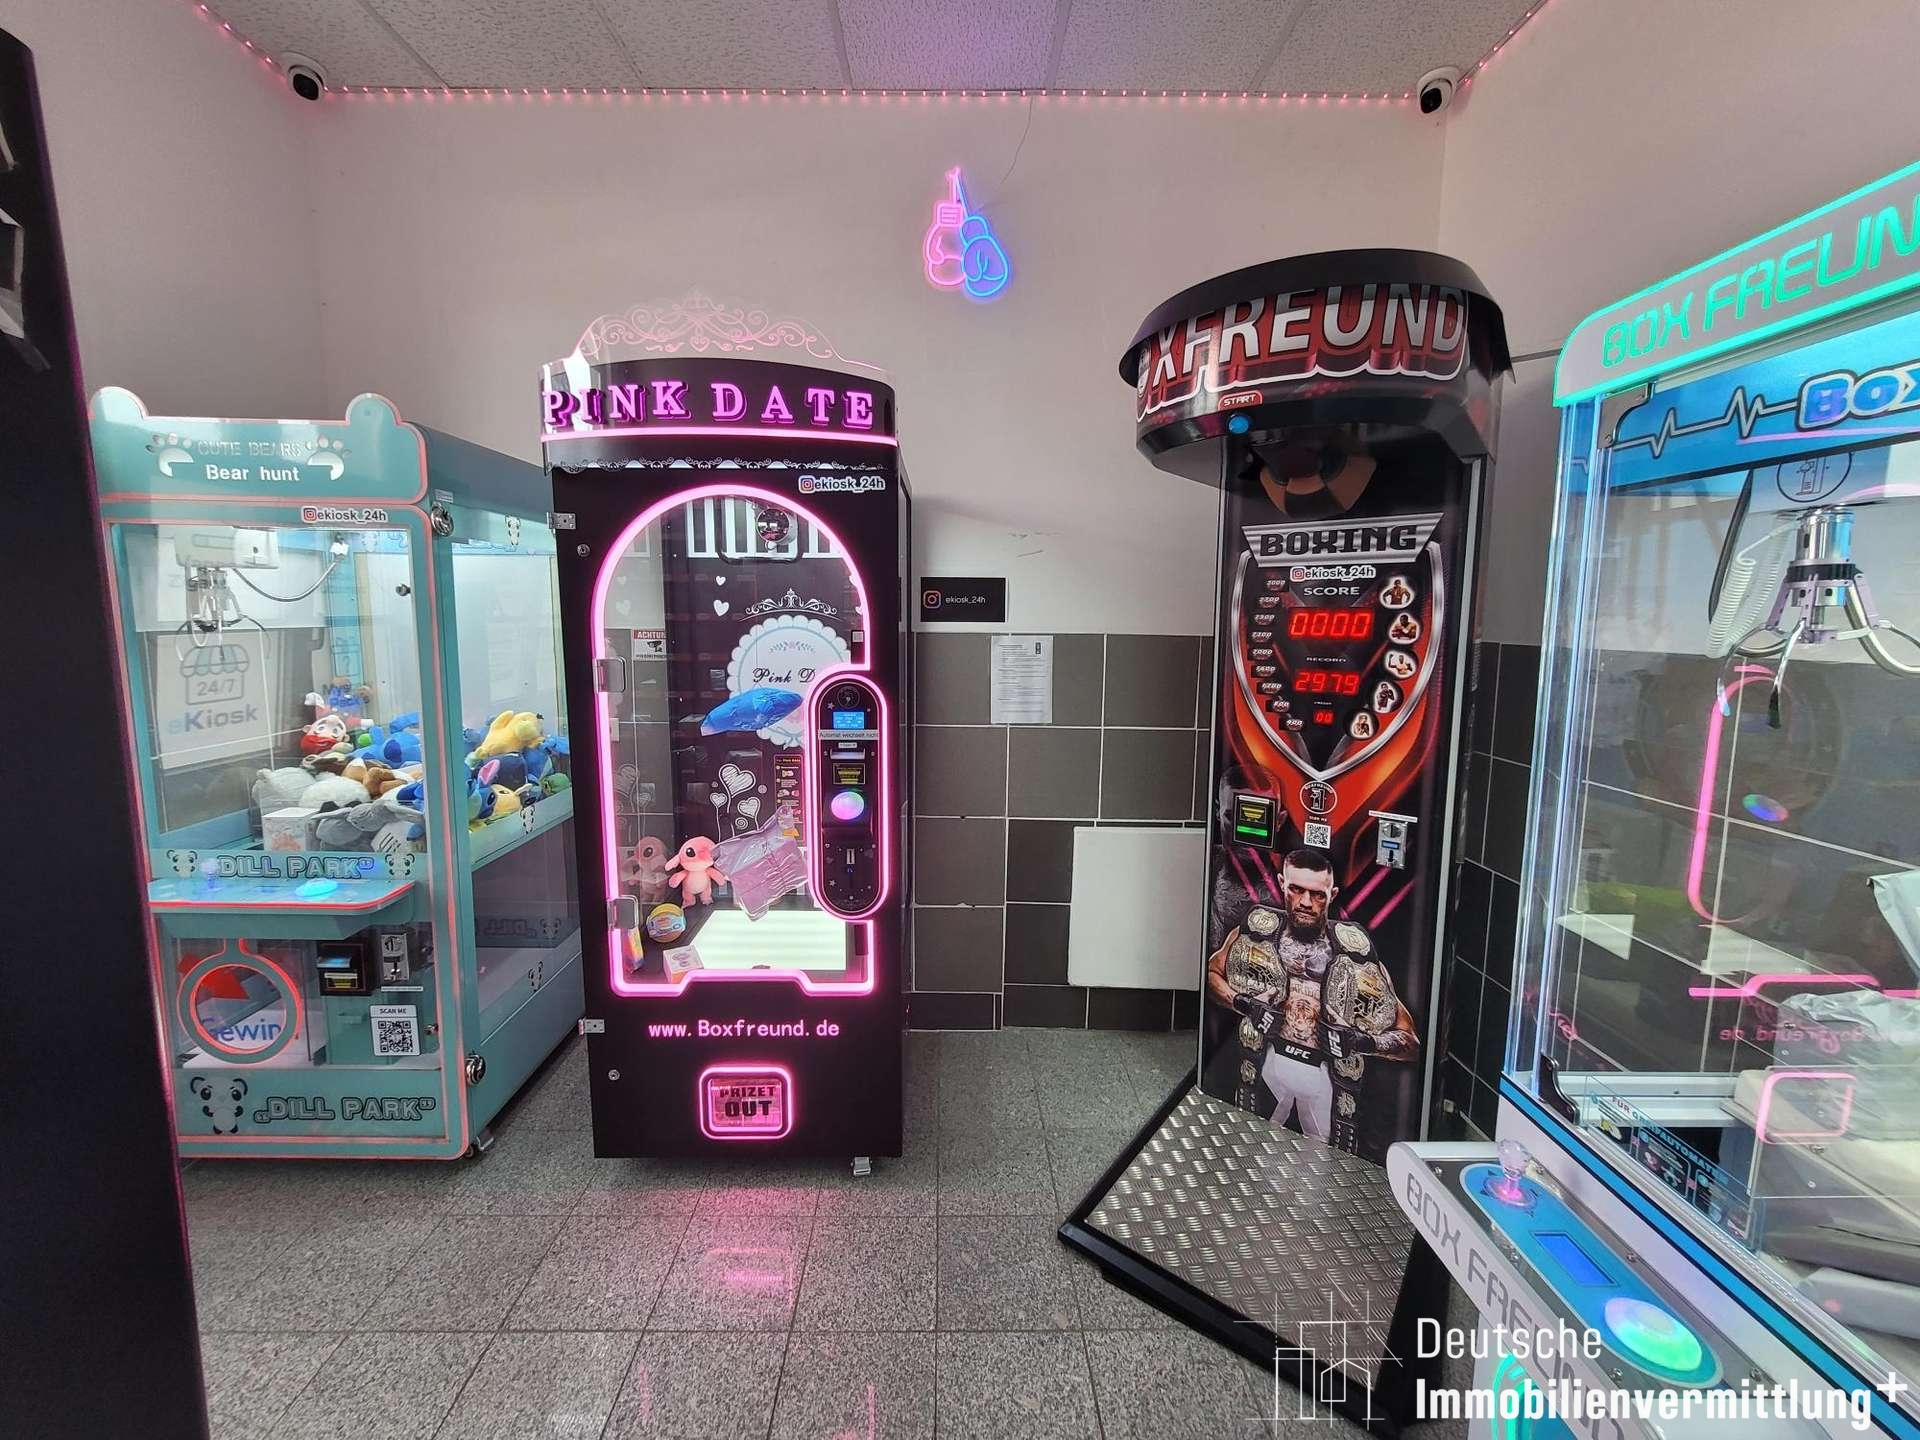
Ergänzend betreibt der Inhaber des E-Kiosks einen Warenautomaten, für dessen Aufstellung ebenfalls ein Mietentgelt entrichtet wird. Zum Objekt gehören darüber hinaus zwei Parkplätze im Freien, die ebenfalls an die Gewerbeeineheiten vermietet sind.
Das Baujahr von 1913-1915 und der bestehende Denkmalschutz verleihen dem Gebäude einen besonderen historischen Charakter. Zugleich können sich unter den gesetzlichen Voraussetzungen steuerliche Besonderheiten ergeben, die für Kapitalanleger von Interesse sind.
1. Aufgrund des Baujahres beträgt die lineare Gebäudeabschreibung 2,5 % jährlich.
2.Darüber hinaus kann ein Gutachten zur tatsächlichen kürzeren Nutzungsdauer gegebenenfalls eine höhere jährliche Abschreibung ermöglichen.
3. Für begünstigte denkmalpflegerische Baumaßnahmen können außerdem erhöhte Absetzungen nach § 7i EStG möglich sein. Bei Vorliegen sämtlicher Voraussetzungen können begünstigte Herstellungskosten in den ersten acht Jahren mit bis zu 9 % jährlich und in den darauffolgenden vier Jahren mit bis zu 7 % jährlich abgeschrieben werden. Die Begünstigung bezieht sich nicht automatisch auf den gesamten Kaufpreis, sondern auf die gesetzlich anerkannten Kosten der entsprechenden Baumaßnahmen.
4. Auch die steuerliche Abgrenzung von Anschaffungs- und Herstellungskosten sowie anschaffungsnahen Herstellungskosten ist bei der Investitionsplanung zu berücksichtigen.
Hinweis: Die vorstehenden Angaben zu steuerlichen Abschreibungsmöglichkeiten dienen ausschließlich der allgemeinen Information und stellen keine steuerliche Beratung oder Zusicherung bestimmter steuerlicher Vorteile dar. Die tatsächliche steuerliche Berücksichtigung hängt von den individuellen Verhältnissen des Erwerbers sowie den jeweils geltenden gesetzlichen Voraussetzungen ab. Eine individuelle Prüfung und Beratung durch einen Steuerberater wird ausdrücklich empfohlen.